Et solvent ApS eller A/S kan i visse tilfælde opløses ved en betalingserklæring. Det er en forholdsvis enkel måde at lukke et selskab på, fordi selskabet kan opløses uden at gennemføre en almindelig frivillig likvidation.
Betalingserklæringen kan dog kun anvendes, når alle selskabets kreditorer er betalt. Det gælder både gæld, der allerede er forfalden, og gæld, som endnu ikke er forfalden.
Kapitalejerne erklærer herefter over for Erhvervsstyrelsen, at al gæld er betalt, og at selskabet ønskes opløst. Det er vigtigt, at oplysningerne er korrekte, fordi kapitalejerne kan komme til at hæfte personligt for gæld, der eksisterede på tidspunktet for erklæringen.
Et solvent ApS eller A/S kan opløses ved betalingserklæring efter selskabslovens § 216, når al selskabets gæld er betalt. Metoden er normalt enklere end frivillig likvidation, men kapitalejerne hæfter personligt, solidarisk og ubegrænset for gæld, der bestod på tidspunktet for erklæringen.
Hvad er en betalingserklæring?
En betalingserklæring er en måde at opløse et kapitalselskab på uden at gennemføre en traditionel likvidation.
Reglerne findes i selskabslovens § 216.
Ved opløsningen erklærer kapitalejerne, at:
- al selskabets gæld er betalt
- selskabet ønskes opløst
Når betingelserne er opfyldt, kan selskabet opløses og registreres som ophørt hos Erhvervsstyrelsen.
Betalingserklæring er især relevant for mindre og økonomisk overskuelige selskaber, hvor aktiviteterne er afsluttet, kreditorerne er betalt, og der ikke længere er usikkerhed om selskabets økonomiske forpligtelser.
Hvilke selskaber kan opløses ved betalingserklæring?
Reglerne gælder for kapitalselskaber.
Det betyder, at metoden blandt andet kan anvendes til:
- ApS
- A/S
En enkeltmandsvirksomhed skal ikke opløses ved betalingserklæring.
Det skyldes, at en enkeltmandsvirksomhed ikke er en selvstændig juridisk person på samme måde som et ApS eller A/S.
Hvis du skal lukke en personligt ejet virksomhed, kan du i stedet læse vores guide til lukning af enkeltmandsvirksomhed.
Hvad er kravene til en betalingserklæring?
Den afgørende betingelse er, at alle kreditorer er betalt.
Selskabslovens § 216 kræver, at både forfalden og uforfalden gæld er betalt.
Det er derfor ikke tilstrækkeligt, at selskabet blot har penge nok til at betale gælden senere.
Gælden skal være betalt, inden betalingserklæringen afgives.
Det kan eksempelvis omfatte:
- leverandørgæld
- banklån
- skyldig løn
- feriepenge
- A-skat
- AM-bidrag
- moms
- selskabsskat
- leasingforpligtelser
- gæld til kapitalejere
- andre kreditorer
Selskabets økonomi bør derfor gennemgås grundigt inden opløsningen.
Skal selskabet være solvent?
Ja.
Opløsning ved betalingserklæring er en løsning for solvente selskaber.
Et solvent selskab kan betale sine forpligtelser.
Hvis selskabet ikke kan betale sine kreditorer, kan kapitalejerne ikke blot underskrive en betalingserklæring og dermed få selskabet opløst.
Er selskabet insolvent, kan eksempelvis konkurs eller rekonstruktion i stedet blive relevant.
Et selskab kan ikke opløses ved betalingserklæring for at slippe af med ubetalt gæld. Alle kreditorer skal være betalt, før erklæringen afgives. Hvis selskabet ikke kan betale sine forpligtelser, skal situationen vurderes efter reglerne om insolvens.
Hvordan opløser man et selskab ved betalingserklæring?
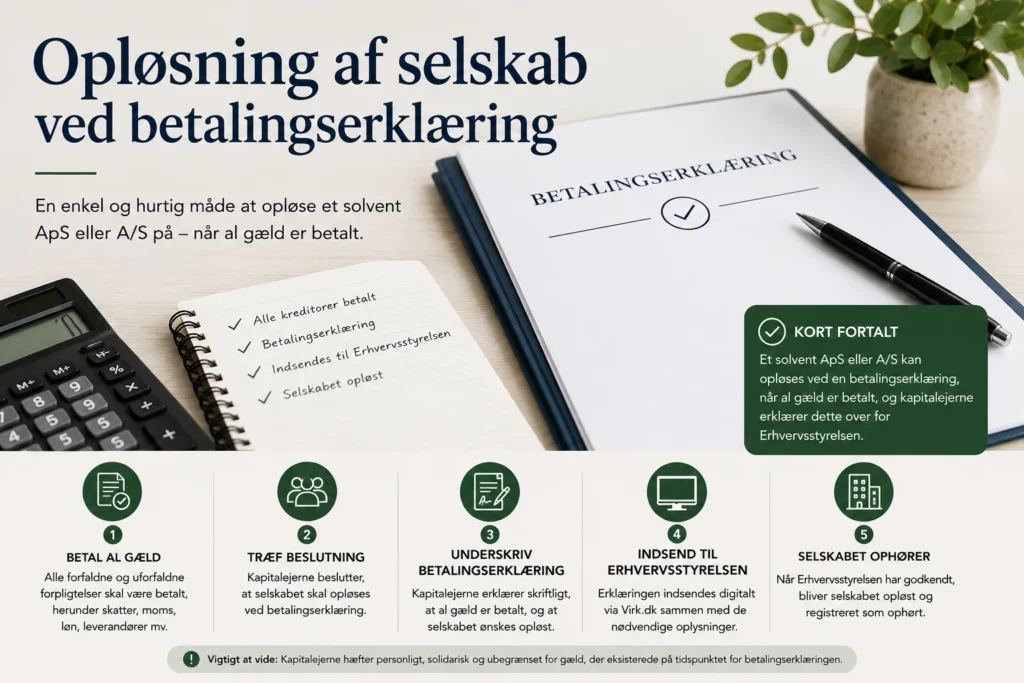
Opløsningen består af flere trin.
Det er vigtigt ikke kun at fokusere på selve anmeldelsen til Erhvervsstyrelsen.
Inden selskabet kan opløses, skal dets aktiviteter og økonomiske forhold afsluttes.
En typisk proces kan overordnet se sådan ud:
Afslut selskabets almindelige drift og få overblik over kunder, leverandører, ansatte, kontrakter, aktiver og øvrige forhold.
Få overblik over samtlige aktiver og forpligtelser, herunder også gæld, som endnu ikke er forfalden.
Betalingserklæringen kan først afgives, når al selskabets gæld er betalt.
Selskabets skatte- og afgiftsforhold skal håndteres som led i lukningen.
Der skal indhentes en erklæring fra Skattestyrelsen om, at der ikke foreligger skatte- og afgiftskrav vedrørende selskabet.
Kapitalejerne erklærer, at al selskabets gæld er betalt, og at selskabet ønskes opløst.
Betalingserklæringen og den nødvendige dokumentation indsendes, hvorefter selskabet kan registreres som opløst.
Den konkrete proces kan variere afhængigt af selskabets økonomiske og skattemæssige forhold.
Hvad skal være betalt inden betalingserklæringen?
Det er ikke kun almindelige leverandørfakturaer, der skal være betalt.
Kravet omfatter selskabets gæld generelt.
Du bør derfor blandt andet kontrollere:
- åbne leverandørposter
- bankgæld
- kreditkort
- lån fra ejere
- skyldig løn
- feriepenge
- pension
- skat
- moms
- A-skat og AM-bidrag
- leasing
- husleje
- abonnementer
- rådgiverregninger
- andre økonomiske forpligtelser
Vær også opmærksom på uforfalden gæld.
At en faktura først forfalder om en måned betyder ikke, at den kan ignoreres ved betalingserklæringen.
Den skal håndteres, før erklæringen afgives.
Hvad med ukendte krav?
Det er her, betalingserklæringen indebærer en særlig risiko.
Ved frivillig likvidation gennemføres en kreditorprocedure med en kreditorfrist.
Betalingserklæring har ikke den samme proces.
Kapitalejerne erklærer i stedet, at selskabets gæld allerede er betalt.
Hvis der senere dukker en gæld op, som eksisterede på tidspunktet for erklæringen, kan kapitalejerne blive personligt ansvarlige.
Derfor er betalingserklæring bedst egnet til selskaber, hvor økonomien er overskuelig, og risikoen for ukendte krav er begrænset.
Hæfter ejerne personligt ved betalingserklæring?
Ja, i en særlig situation.
Et af de vigtigste forhold ved betalingserklæringen er hæftelsesreglen i selskabslovens § 216.
Kapitalejerne hæfter personligt, solidarisk og ubegrænset for gæld, som bestod på tidspunktet for erklæringen.
Det er en væsentlig undtagelse fra den begrænsede hæftelse, man normalt forbinder med et ApS eller A/S.
Hvis der efter opløsningen viser sig at eksistere en gæld, som bestod, da betalingserklæringen blev afgivet, kan kapitalejerne hæfte personligt, solidarisk og ubegrænset for gælden. Derfor bør selskabets økonomi være grundigt afklaret inden underskrivelsen.
Hvad betyder solidarisk hæftelse?
Solidarisk hæftelse betyder, at en kreditor ikke nødvendigvis er begrænset til at kræve en forholdsmæssig del hos hver ejer.
Hvis flere kapitalejere har afgivet betalingserklæringen, kan en kreditor efter omstændighederne rette hele sit krav mod én af de hæftende kapitalejere.
Hvordan beløbet efterfølgende skal fordeles internt mellem ejerne, er et andet spørgsmål.
Det gør hæftelsesreglen særlig vigtig i selskaber med flere ejere.
Skal alle ejere underskrive betalingserklæringen?
Selskabslovens § 216 bygger på, at kapitalejerne afgiver erklæringen om, at al gæld er betalt, og at selskabet ønskes opløst.
Opløsning ved betalingserklæring kræver derfor kapitalejernes medvirken.
Det er ikke blot selskabets direktør, der på egen hånd kan beslutte at opløse selskabet efter denne bestemmelse.
Er der flere kapitalejere, bør processen derfor koordineres mellem dem.
Skal Skattestyrelsen godkende opløsningen?
Skattestyrelsen spiller en central rolle i processen.
I forbindelse med opløsningen skal der indhentes en erklæring fra Skattestyrelsen om, at der ikke foreligger skatte- og afgiftskrav vedrørende selskabet.
Denne omtales ofte som en § 216-erklæring.
Det betyder, at du ikke bør betragte betalingserklæringen som et enkelt dokument, der blot underskrives og sendes til Erhvervsstyrelsen.
Selskabets skatteforhold skal først være afklaret.
Hvad er en § 216-erklæring?
Betegnelsen henviser til selskabslovens § 216, som regulerer opløsning ved betalingserklæring.
I praksis bruges betegnelsen blandt andet om den erklæring fra Skattestyrelsen, som skal bruges i forbindelse med opløsningen.
Skattestyrelsen skal have mulighed for at kontrollere selskabets skatte- og afgiftsforhold.
Det kan derfor være nødvendigt at få afsluttet eller opgjort selskabets skattemæssige forhold, inden erklæringen kan udstedes.
Hvilke dokumenter skal sendes til Erhvervsstyrelsen?
Ved anmeldelsen af opløsningen skal Erhvervsstyrelsen have den dokumentation, der kræves efter selskabslovens § 216.
Det omfatter blandt andet kapitalejernes betalingserklæring og erklæringen fra Skattestyrelsen.
Skattestyrelsens erklæring skal efter selskabsloven være modtaget hos Erhvervsstyrelsen senest 2 uger efter underskrivelsen.
Det er derfor vigtigt at koordinere dokumenterne og anmeldelsen.
Skattestyrelsens erklæring skal være modtaget hos Erhvervsstyrelsen senest 2 uger efter, at kapitalejerne har underskrevet betalingserklæringen. Dokumenterne bør derfor være klar, inden den endelige erklæring underskrives.
Hvor registrerer man opløsningen?
Opløsningen anmeldes til Erhvervsstyrelsen via Virk.
Virk har en særskilt selvbetjeningsløsning til opløsning ved betalingserklæring af kapitalselskaber efter selskabslovens § 216.
Når anmeldelsen er gennemført og betingelserne er opfyldt, kan selskabet registreres som opløst i CVR.
Skal moms afsluttes før selskabet opløses?
Har selskabet været momsregistreret, skal momsforholdene afsluttes som led i lukningen.
Der kan eksempelvis være:
- en sidste momsperiode
- skyldig moms
- moms ved salg eller overtagelse af aktiver
- andre afsluttende reguleringer
Det er vigtigt, fordi betalingserklæringen kræver, at selskabets gæld er betalt.
Selskabets skattemæssige og afgiftsmæssige forhold bør derfor være afklaret, inden opløsningen gennemføres.
Hvad med selskabsskatten?
Selskabets skatteforhold skal ligeledes afsluttes.
Det kan blandt andet være nødvendigt at opgøre selskabets indkomst frem til ophøret og håndtere eventuel selskabsskat.
Skattestyrelsens erklæring efter § 216 er netop en central del af processen.
Selskabet bør derfor ikke tømmes for alle midler, før det er afklaret, hvilke skatter og øvrige udgifter der fortsat skal betales.
Hvad sker der med selskabets aktiver?
Før selskabet opløses, skal der tages stilling til selskabets aktiver.
Det kan eksempelvis være:
- bankindestående
- inventar
- computere
- maskiner
- biler
- varelager
- domæner
- hjemmesider
- immaterielle rettigheder
- tilgodehavender hos kunder
Aktiver kan eksempelvis sælges som led i afviklingen.
Hvis en kapitalejer ønsker at overtage et aktiv privat eller i en anden virksomhed, skal overdragelsen håndteres korrekt.
Et ApS og dets ejer er forskellige juridiske personer. Ejeren kan derfor ikke blot tage selskabets aktiver ud uden at tage højde for selskabs- og skattereglerne.
Hvad sker der med pengene i selskabet?
Når selskabets kreditorer, skatter, afgifter og øvrige forpligtelser er betalt, kan der være penge tilbage.
Disse værdier kan i forbindelse med opløsningen tilfalde kapitalejerne.
Det resterende beløb betegnes normalt som likvidationsprovenu.
Likvidationsprovenu er derfor ikke kun relevant ved en traditionel frivillig likvidation. Der kan også være likvidationsprovenu ved opløsning efter betalingserklæring.
Hvis der er et positivt likvidationsprovenu, skal det som udgangspunkt indberettes til Skattestyrelsen.
Du kan læse mere i vores guide til likvidationsprovenu og vores særskilte guide til indberetning af likvidationsprovenu.
Skal likvidationsprovenuet indberettes før selskabet lukkes?
Ja, hvis der er et positivt likvidationsprovenu, skal indberetningen tænkes ind i rækkefølgen for selskabets opløsning.
Skattestyrelsen oplyser, at likvidationsprovenuet skal indberettes, når udbetalingsdatoen er kendt, men inden selskabet afmeldes hos Erhvervsstyrelsen.
Det er derfor vigtigt ikke først at opdage indberetningspligten, efter selskabet er registreret som opløst.
Selve AKSA-indberetningen og de relevante felter gennemgår vi i vores guide til indberetning af likvidationsprovenu.
Hvad er forskellen på betalingserklæring og frivillig likvidation?
Begge metoder kan bruges til at opløse et solvent kapitalselskab, men procedurerne er forskellige.
| Betalingserklæring | Frivillig likvidation | |
|---|---|---|
| Selskabet skal være solvent | Ja | Ja |
| Gælden skal være betalt inden opløsningen | Ja | Gælden afvikles under likvidationen |
| Likvidator | Nej | Ja |
| 3 måneders kreditorfrist | Nej | Ja |
| § 216-hæftelse for kapitalejerne | Ja | Nej |
| Proces | Typisk enklere | Typisk mere omfattende |
Betalingserklæring kan derfor være attraktiv, hvis selskabets økonomiske forhold er enkle og fuldt afklarede.
Frivillig likvidation giver til gengæld en mere formel kreditorprocedure.
Hvornår bør man vælge betalingserklæring?
Betalingserklæring kan især være relevant, når:
- selskabet er solvent
- aktiviteterne er afsluttet
- der er få kreditorer
- al gæld kan betales
- selskabets økonomi er overskuelig
- der ikke er verserende tvister
- risikoen for ukendte krav er lille
- selskabets skatteforhold kan afsluttes
Et eksempel kan være et mindre konsulentselskab uden ansatte, hvor alle kundeopgaver er afsluttet, alle fakturaer er betalt, og selskabet kun har penge stående på bankkontoen.
Her kan betalingserklæring være væsentligt enklere end at gennemføre en fuld frivillig likvidation.
Hvornår kan frivillig likvidation være mere relevant?
Frivillig likvidation kan være værd at overveje, hvis selskabets forhold er mere komplekse.
Det kan eksempelvis være tilfældet, hvis selskabet har:
- mange kreditorer
- større eller komplicerede aktiver
- mulige ukendte krav
- verserende tvister
- komplicerede kontraktforhold
- flere ejere
- andre økonomiske usikkerheder
Den formelle kreditorprocedure kan i sådanne situationer være en fordel.
Valget bør derfor ikke alene træffes ud fra, hvilken metode der virker hurtigst eller billigst.
Hvor lang tid tager opløsning ved betalingserklæring?
Der er ikke den samme lovbestemte 3-måneders kreditorfrist som ved frivillig likvidation.
Betalingserklæring kan derfor normalt gennemføres hurtigere.
Den samlede tid afhænger dog blandt andet af:
- hvor hurtigt selskabets aktiviteter kan afsluttes
- om alle kreditorer er kendte
- hvor hurtigt gælden kan betales
- afslutning af moms og skat
- behandling hos Skattestyrelsen
- anmeldelsen til Erhvervsstyrelsen
Et selskab med uafklarede økonomiske forhold kan derfor stadig tage tid at lukke, selvom selve opløsningsformen er relativt enkel.
Hvad koster en betalingserklæring?
Den samlede omkostning afhænger af selskabets forhold og af, hvor meget hjælp der er nødvendig.
Der kan eksempelvis være omkostninger til:
- revisor
- bogholder
- advokat
- afsluttende regnskab
- skattemæssig rådgivning
- afvikling af kontrakter
Et meget enkelt selskab kan være forholdsvis ukompliceret at opløse, mens et selskab med flere aktiver, skatteforhold eller usikker gæld kan kræve mere rådgivning.
Betalingserklæring vil dog typisk være en mindre omfattende proces end en frivillig likvidation med likvidator.
Skal der udarbejdes en årsrapport?
At selskabet skal opløses betyder ikke, at eksisterende regnskabsforpligtelser automatisk forsvinder.
Selskabet skal have styr på bogføring, regnskab og skatteforhold frem til opløsningen.
Om der konkret skal indsendes en årsrapport, afhænger blandt andet af tidspunktet for opløsningen og selskabets regnskabsperiode.
Det er derfor vigtigt ikke blot at stoppe bogføringen, når den almindelige drift ophører.
Hvor længe skal regnskabsmaterialet gemmes?
Opløsningen betyder ikke, at selskabets regnskabsmateriale straks kan slettes.
Bogføringsmateriale skal som udgangspunkt opbevares i 5 år fra udgangen af det regnskabsår, materialet vedrører.
Dokumentation for selskabets afsluttende transaktioner, betaling af kreditorer og opløsning bør derfor også opbevares efter selskabets ophør.
Hvad sker der med CVR-nummeret?
Når Erhvervsstyrelsen har registreret opløsningen, står selskabet som ophørt i CVR.
Selskabets historiske oplysninger forsvinder ikke.
Det vil fortsat fremgå, at selskabet har eksisteret, men selskabet er ikke længere en aktiv juridisk person.
Det er derfor vigtigt at få afsluttet de nødvendige praktiske forhold, inden selskabet bliver endeligt opløst.
Kan man genåbne et selskab efter betalingserklæring?
Et selskab, der er endeligt opløst ved betalingserklæring, eksisterer ikke længere som et aktivt selskab.
Hvis ejerne senere ønsker at drive virksomhed gennem et ApS igen, vil udgangspunktet derfor være, at der skal stiftes et nyt selskab.
Det skal ikke forveksles med genoptagelse af et selskab, der er sendt til tvangsopløsning, hvor der gælder andre regler.
Tjekliste ved opløsning med betalingserklæring
Inden betalingserklæringen afgives, bør du blandt andet kontrollere:
- Selskabets almindelige aktiviteter er afsluttet
- Alle kunder og tilgodehavender er håndteret
- Alle selskabets aktiver er identificeret
- Alle kreditorer er identificeret
- Forfalden gæld er betalt
- Uforfalden gæld er betalt
- Ansatte og medarbejderkrav er håndteret
- Kontrakter og abonnementer er afsluttet
- Momsforholdene er afsluttet
- Selskabets skatteforhold er håndteret
- Erklæring fra Skattestyrelsen er indhentet
- Eventuelt likvidationsprovenu er opgjort
- Eventuelt likvidationsprovenu er indberettet korrekt
- Kapitalejerne er bekendt med hæftelsesrisikoen
- Betalingserklæringen er underskrevet
- Dokumenterne anmeldes rettidigt til Erhvervsstyrelsen
- Regnskabsmaterialet gemmes efter opløsningen
Det vigtigste punkt er, at der ikke afgives betalingserklæring, før selskabets gæld og øvrige økonomiske forhold reelt er afklaret.
Ofte stillede spørgsmål om betalingserklæring
Hvad er en betalingserklæring?
En betalingserklæring er en måde at opløse et solvent ApS eller A/S efter selskabslovens § 216 uden at gennemføre en almindelig frivillig likvidation.
Kan et ApS lukkes med betalingserklæring?
Ja. Et solvent ApS kan opløses ved betalingserklæring, hvis alle kreditorer er betalt, og de øvrige betingelser er opfyldt.
Skal al gæld være betalt?
Ja. Både forfalden og uforfalden gæld skal være betalt, før kapitalejerne afgiver betalingserklæringen.
Kan et selskab med gæld bruge betalingserklæring?
Ikke hvis gælden fortsat består, når erklæringen afgives. Gælden skal først betales.
Hæfter ejerne personligt?
Kapitalejerne hæfter personligt, solidarisk og ubegrænset for gæld, som bestod på tidspunktet for betalingserklæringen.
Skal Skattestyrelsen involveres?
Ja. Der skal indhentes en erklæring fra Skattestyrelsen i forbindelse med opløsningen efter selskabslovens § 216.
Hvor hurtigt skal dokumenterne sendes til Erhvervsstyrelsen?
Skattestyrelsens erklæring skal være modtaget hos Erhvervsstyrelsen senest 2 uger efter kapitalejernes underskrivelse af betalingserklæringen.
Er der en kreditorfrist på 3 måneder?
Nej. Betalingserklæring har ikke den samme 3-måneders kreditorfrist som frivillig likvidation.
Hvad er forskellen på betalingserklæring og likvidation?
Ved betalingserklæring skal al gæld være betalt på forhånd, og kapitalejerne påtager sig en særlig hæftelse. Ved frivillig likvidation udpeges en likvidator, og der gennemføres en kreditorprocedure.
Hvad sker der med pengene, der er tilbage?
Når alle forpligtelser er betalt, kan resterende værdier tilfalde kapitalejerne som likvidationsprovenu.
Skal likvidationsprovenuet indberettes?
Ja, hvis der er et positivt likvidationsprovenu. Indberetningen skal som udgangspunkt ske inden selskabets afmelding. Se vores særskilte guide til indberetning af likvidationsprovenu.
Kan betalingserklæring bruges ved konkurs?
Nej. Betalingserklæring forudsætter, at selskabets kreditorer kan betales. Et insolvent selskab skal håndteres efter de relevante insolvensregler.
Kan man opløse en enkeltmandsvirksomhed ved betalingserklæring?
Nej. Betalingserklæring efter selskabslovens § 216 vedrører kapitalselskaber. En enkeltmandsvirksomhed lukkes efter andre regler.
Læs mere om lukning af selskaber
Opløsning ved betalingserklæring er én af flere måder at lukke et selskab på.
Du kan derfor også læse vores guides om:
- Lukning af ApS – samlet overblik over mulighederne for at opløse et ApS
- Likvidationsprovenu – hvad der sker med værdierne, der er tilbage til ejerne
- Indberetning af likvidationsprovenu – trin-for-trin-guide til indberetningen
- Lukning af virksomhed – overblik over forskellige virksomhedsformer
- Lukning af enkeltmandsvirksomhed – særskilt guide til personligt ejede virksomheder