Frivillig likvidation er en af de måder, du kan lukke et solvent ApS eller A/S på. Ved likvidationen afvikles selskabets aktiviteter, aktiverne realiseres, kreditorerne betales, og eventuelle resterende værdier fordeles mellem selskabets ejere.
Processen er mere omfattende end opløsning ved betalingserklæring. Der skal blandt andet træffes beslutning om likvidation på en generalforsamling, vælges en likvidator og gennemføres en kreditorperiode på 3 måneder. Først herefter kan likvidationen afsluttes, når selskabets øvrige forhold også er bragt i orden.
Frivillig likvidation kan især være relevant, hvis selskabets økonomiske forhold er mere komplekse, eller hvis ejerne ønsker den formelle kreditorprocedure, som følger med en likvidation.
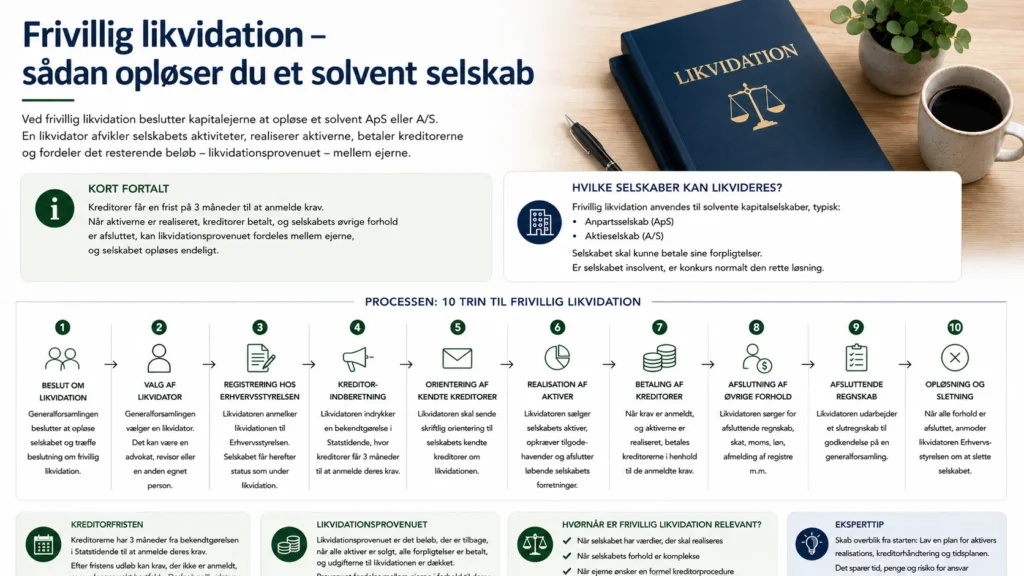
Ved frivillig likvidation beslutter kapitalejerne at opløse et solvent ApS eller A/S og vælger en likvidator til at gennemføre processen. Kreditorerne får en frist på 3 måneder til at anmelde deres krav. Når aktiverne er realiseret, kreditorerne håndteret og selskabets øvrige forhold afsluttet, kan et eventuelt likvidationsprovenu fordeles mellem ejerne, og selskabet kan opløses endeligt.
Hvad er frivillig likvidation?
Frivillig likvidation er en formel procedure til opløsning af et solvent kapitalselskab.
Ved likvidationen afvikles selskabet systematisk.
Det indebærer blandt andet, at selskabets:
- aktiviteter afsluttes
- aktiver håndteres eller sælges
- tilgodehavender inddrives
- kreditorer håndteres
- skat og afgifter afsluttes
- resterende værdier fordeles mellem ejerne
Når processen er afsluttet, ophører selskabet med at eksistere som juridisk person.
Reglerne om frivillig likvidation findes i selskabsloven.
Hvilke selskaber kan opløses ved frivillig likvidation?
Frivillig likvidation anvendes ved kapitalselskaber.
Det kan blandt andet være:
- anpartsselskaber (ApS)
- aktieselskaber (A/S)
Et selskab skal være solvent, hvis ejerne frivilligt vil lukke det gennem almindelig frivillig likvidation.
Et selskab er solvent, når det kan opfylde sine økonomiske forpligtelser.
Hvis selskabet er insolvent og ikke kan betale sine kreditorer, er frivillig solvent likvidation derfor ikke den relevante fremgangsmåde. Konkurs eller eventuelt rekonstruktion kan i stedet blive aktuelt.
Hvad betyder det, at selskabet er solvent?
Solvens betyder grundlæggende, at selskabet kan opfylde sine økonomiske forpligtelser.
Det er vigtigt, fordi frivillig likvidation ikke er en metode til at slippe af med gæld.
Likvidator skal tværtimod sørge for, at selskabets kreditorer håndteres, inden eventuelle resterende værdier kan fordeles mellem ejerne.
Hvis selskabets aktiver eksempelvis udgør 1.000.000 kr., mens selskabets samlede forpligtelser og omkostninger ved afviklingen udgør 400.000 kr., vil der som udgangspunkt være tilstrækkelige værdier til at håndtere forpligtelserne.
Er situationen omvendt, kan insolvensreglerne blive relevante.
Frivillig solvent likvidation forudsætter, at selskabet kan opfylde sine økonomiske forpligtelser. Hvis selskabet ikke kan betale sine kreditorer, bør situationen i stedet vurderes efter reglerne om insolvens, herunder konkurs og eventuelt rekonstruktion.
Hvordan foregår en frivillig likvidation?
En frivillig likvidation består af flere trin.
Processen kan overordnet opdeles sådan:
1. Beslutning om frivillig likvidation
Kapitalejerne beslutter på en generalforsamling, at selskabet skal træde i likvidation.
2. Valg af likvidator
Generalforsamlingen vælger en eller flere likvidatorer, som skal stå for afviklingen af selskabet.
3. Anmeldelse til Erhvervsstyrelsen
Beslutningen om likvidation anmeldes til Erhvervsstyrelsen.
4. Kreditorerne får mulighed for at anmelde krav
Erhvervsstyrelsen offentliggør en opfordring til kreditorerne, som får 3 måneder til at anmelde deres krav.
5. Selskabets aktiviteter og økonomi afvikles
Likvidator håndterer blandt andet selskabets aktiver, kreditorer, kontrakter og øvrige økonomiske forhold.
6. Skatteforholdene afsluttes
Selskabets afsluttende skatteforhold håndteres, og der kan anmodes om en skattekvittance fra Skattestyrelsen.
7. Likvidationsregnskabet udarbejdes
Når selskabets forhold er afsluttet, udarbejdes det afsluttende likvidationsregnskab.
8. Eventuelt likvidationsprovenu fordeles
Hvis der er værdier tilbage efter betaling af selskabets forpligtelser, kan disse fordeles mellem kapitalejerne.
9. Likvidationen godkendes endeligt
Kapitalejerne godkender det afsluttende likvidationsregnskab på en generalforsamling og træffer beslutning om den endelige likvidation.
10. Selskabet registreres som opløst
Den afsluttende likvidation anmeldes til Erhvervsstyrelsen, som registrerer selskabet som opløst.
Det er altså ikke nok blot at afmelde selskabets CVR-nummer. Der gennemføres en egentlig selskabsretlig afviklingsprocedure.
Hvem beslutter, at selskabet skal likvideres?
Det gør selskabets generalforsamling.
Efter selskabslovens § 217 træffer generalforsamlingen beslutning om frivillig opløsning ved likvidation.
Beslutningen skal som udgangspunkt træffes med den stemmeflerhed, der kræves til en vedtægtsændring.
Det betyder normalt mindst 2/3 af både de afgivne stemmer og den kapital, der er repræsenteret på generalforsamlingen, medmindre vedtægterne stiller strengere krav.
Når beslutningen er truffet, skal der vælges en likvidator.
Hvad er en likvidator?
Likvidator er den person, der står for at afvikle selskabet.
Når likvidator er valgt, træder likvidator i selskabets ledelses sted.
Det betyder, at likvidator overtager ansvaret for selskabets ledelse under likvidationen.
Likvidator skal blandt andet sørge for at:
- få overblik over selskabets økonomi
- håndtere selskabets aktiviteter
- realisere relevante aktiver
- inddrive tilgodehavender
- håndtere kreditorer
- afslutte selskabets forpligtelser
- sørge for den nødvendige regnskabsaflæggelse
- gennemføre den selskabsretlige likvidationsproces
Likvidator bliver dermed den centrale person i selskabet under afviklingen.
Hvem kan være likvidator?
Generalforsamlingen vælger en eller flere likvidatorer.
Selskabsloven kræver ikke generelt, at en likvidator skal være advokat.
I praksis kan det dog være relevant at vælge en professionel rådgiver, særligt hvis selskabet har mange aktiver, kreditorer, ansatte, kontrakter eller komplicerede skattemæssige forhold.
Ved et meget enkelt selskab kan processen være mindre omfattende.
Valget bør derfor blandt andet afhænge af selskabets størrelse og kompleksitet.
Hvad sker der med selskabets direktør og bestyrelse?
Likvidator træder i ledelsens sted under likvidationen.
Det betyder, at selskabets hidtidige ledelse ikke fortsætter med at have den almindelige ledelseskompetence, som den havde før beslutningen om likvidation.
Det er i stedet likvidator, der står for selskabets afvikling.
Selskabet eksisterer dog fortsat under processen.
Det ophører først endeligt, når likvidationen er gennemført og registreret som afsluttet.
Hvornår skal likvidationen anmeldes?
Likvidator skal sørge for, at beslutningen om at træde i likvidation bliver anmeldt til Erhvervsstyrelsen.
Anmeldelsen skal være modtaget senest 2 uger efter, at beslutningen om likvidation er truffet.
Samtidig skal selskabets kendte kreditorer have meddelelse om beslutningen.
Når likvidationen er registreret, ændres selskabets registrerede status.
Skal selskabets navn ændres under likvidationen?
Når selskabet er trådt i likvidation, skal det beholde sit eksisterende navn med tilføjelsen:
“i likvidation”
Et selskab, der tidligere hed:
Eksempel ApS
vil derfor under processen fremstå som:
Eksempel ApS i likvidation
Det markerer over for omverdenen, at selskabet er under afvikling.
Hvad er kreditorfristen ved frivillig likvidation?
Når likvidationen registreres og offentliggøres, opfordres selskabets kreditorer til at anmelde deres krav til likvidator.
Fristen er 3 måneder.
Likvidator kan tidligst optage boet til slutning, når denne periode er udløbet.
Det betyder, at en frivillig likvidation ikke kan gennemføres på få uger.
Selv et meget enkelt selskab er underlagt kreditorperioden.
Ved frivillig likvidation får kreditorerne 3 måneder til at anmelde deres krav. Likvidator kan tidligst optage boet til slutning, når fristen er udløbet. Den frivillige likvidation tager derfor normalt væsentligt længere tid end opløsning ved betalingserklæring.
Skal kendte kreditorer have direkte besked?
Ja.
Det er ikke tilstrækkeligt alene at offentliggøre likvidationen.
Likvidator skal i forbindelse med anmeldelsen også give selskabets kendte kreditorer meddelelse om beslutningen om likvidation.
Det kan eksempelvis være:
- leverandører
- långivere
- udlejere
- ansatte
- kapitalejere med tilgodehavender
- andre personer eller virksomheder med krav mod selskabet
Det er derfor vigtigt, at selskabets bogføring og øvrige dokumentation giver et retvisende overblik over kreditorerne.
Hvad sker der med selskabets aktiver?
Likvidator har ansvaret for at håndtere selskabets aktiver.
Det kan eksempelvis være:
- bankindestående
- varelager
- computere
- maskiner
- biler
- inventar
- ejendomme
- goodwill
- domæner og hjemmesider
- immaterielle rettigheder
- tilgodehavender hos kunder
Aktiverne kan eksempelvis sælges enkeltvis eller som led i et samlet salg af selskabets aktivitet. Skattestyrelsen beskriver tilsvarende likvidators opgave som blandt andet at sælge selskabets aktivitet samlet eller de enkelte aktiver.
Formålet er at få selskabets økonomiske forhold gjort op, så kreditorerne kan håndteres, og eventuelle resterende værdier efterfølgende kan fordeles.
Kan ejeren købe selskabets aktiver?
Det kan være muligt, men det skal ske korrekt.
Et ApS eller A/S er en selvstændig juridisk person.
Selskabets aktiver tilhører derfor selskabet og ikke kapitalejeren personligt.
En ejer kan ikke blot tage eksempelvis en computer, bil eller andet aktiv ud af selskabet, fordi selskabet er ved at blive lukket.
Hvis en kapitalejer overtager et aktiv, skal overdragelsen håndteres korrekt og til en forsvarlig værdi under hensyntagen til de selskabs- og skatteretlige regler.
Hvad sker der med selskabets gæld?
Selskabets kreditorer skal håndteres som led i likvidationen.
Det er netop et af de centrale formål med processen.
Aktiverne realiseres, og selskabets midler anvendes til at betale de krav, der skal dækkes.
Først når selskabets forpligtelser er håndteret, kan de resterende værdier fordeles mellem ejerne.
Kapitalejerne står derfor efter kreditorerne i forhold til selskabets værdier.
Hvad hvis selskabet bliver insolvent under likvidationen?
Et selskab kan være solvent, når likvidationen påbegyndes, men senere vise sig at have større forpligtelser end forventet.
Det kan eksempelvis ske, hvis:
- et stort ukendt krav dukker op
- et aktiv viser sig at være mindre værd end forventet
- en retssag medfører et betydeligt krav
- selskabets tilgodehavender ikke kan inddrives
Hvis selskabet bliver insolvent, kan likvidationen ikke bare fortsætte som en almindelig solvent afvikling.
Situationen skal i stedet håndteres efter de regler, der gælder for insolvente selskaber.
Hvad er en skattekvittance?
Ved frivillig likvidation kan der anmodes om en skattekvittance hos Skattestyrelsen.
Skattestyrelsen oplyser, at anmodningen blandt andet skal vedlægges:
- regnskab frem til opløsningsdatoen eller udkast til endeligt likvidationsregnskab
- opgørelse af skattepligtig indkomst frem til opløsningsdatoen
- selskabsoplysningsskema, hvis det ikke allerede er indsendt
- specifikation af sambeskatningsindkomsten, hvis der er tale om et koncernselskab
Når skatteforholdene er i orden, kan Skattestyrelsen udstede skattekvittancen.
Skal der udarbejdes et likvidationsregnskab?
Ja.
Når selskabets forhold er afsluttet, skal der udarbejdes et afsluttende likvidationsregnskab.
Regnskabet viser selskabets økonomiske stilling ved afslutningen af likvidationen.
Det er blandt andet her, det bliver synligt, hvilke værdier der er tilbage efter afviklingen.
Skattestyrelsen henviser også til det afsluttende likvidationsregnskab ved opgørelsen af kapitalejerens afståelsessum efter en frivillig likvidation.
Hvad er likvidationsprovenu?
Hvis der er værdier tilbage, når selskabets kreditorer og øvrige forpligtelser er håndteret, kan de resterende værdier fordeles mellem kapitalejerne.
Dette kaldes likvidationsprovenu.
Et forenklet eksempel kan se sådan ud:
| Post | Beløb |
|---|---|
| Bank og realiserede aktiver | 800.000 kr. |
| Gæld til kreditorer | -200.000 kr. |
| Skat og øvrige forpligtelser | -75.000 kr. |
| Omkostninger ved likvidationen | -25.000 kr. |
| Likvidationsprovenu | 500.000 kr. |
I dette forenklede eksempel er der 500.000 kr. tilbage til kapitalejerne.
Du kan læse mere om beregning, beskatning og fordeling i vores særskilte guide til likvidationsprovenu.
Hvornår kan likvidationsprovenuet udbetales?
Det afsluttende likvidationsprovenu kan ikke bare fordeles umiddelbart efter beslutningen om likvidation.
Kreditorperioden skal først gennemføres, og selskabets forpligtelser skal håndteres.
Selskabsloven fastslår, at likvidator tidligst kan optage boet til slutning efter udløbet af kreditorernes 3-månedersfrist.
Der skal desuden være tilstrækkelig sikkerhed for, at selskabets økonomiske forpligtelser er afsluttet, før værdierne fordeles.
Skal likvidationsprovenuet indberettes?
Ja, hvis selskabet udlodder et positivt likvidationsprovenu.
Fra 1. januar 2025 gælder der særskilte regler om indberetning af likvidationsprovenu.
Indberetningspligten påhviler det udloddende selskab eller den, der foretager udlodningen på selskabets vegne.
Indberetningen skal foretages, når udbetalingsdatoen kendes, men inden selskabet afmeldes hos Erhvervsstyrelsen.
Hvis der ikke er noget positivt provenu, skal der ikke foretages en nulindberetning.
Selve AKSA-indberetningen gennemgår vi trin for trin i vores guide til indberetning af likvidationsprovenu.
Hvis der udbetales et positivt likvidationsprovenu, skal det indberettes, når udbetalingsdatoen er kendt, men inden selskabet afmeldes hos Erhvervsstyrelsen. Se vores særskilte guide til indberetning af likvidationsprovenu for den konkrete fremgangsmåde.
Hvordan beskattes likvidationsprovenuet?
Beskatningen afhænger blandt andet af kapitalejeren og tidspunktet for udlodningen.
For en privat ejer af unoterede aktier eller anparter skal en gevinst eller et tab ved selskabets opløsning som udgangspunkt opgøres som forskellen mellem afståelsessummen og anskaffelsessummen.
Et forenklet eksempel:
| Likvidationsprovenu | 500.000 kr. |
| Anskaffelsessum for anparterne | -40.000 kr. |
| Forskel | 460.000 kr. |
Det er vigtigt at skelne mellem likvidationsprovenuet og den skattemæssige gevinst. De er ikke nødvendigvis det samme.
Den konkrete skattemæssige behandling kan være mere kompleks, blandt andet hvis kapitalejeren er et holdingselskab, der er foretaget kapitalændringer, eller udlodninger foretages på forskellige tidspunkter.
Hvad sker der, hvis et holdingselskab ejer selskabet?
Frivillig likvidation kan også gennemføres, når et selskab ejes af et holdingselskab.
Eksempel:
Holding ApS → ejer 100 % → Drift ApS
Hvis Drift ApS likvideres, håndteres selskabets kreditorer og øvrige forpligtelser på normal vis.
Er der herefter eksempelvis 1.000.000 kr. tilbage, kan dette udgøre et likvidationsprovenu til Holding ApS.
Likvidationsprovenuet skal fortsat indberettes. Skattestyrelsen oplyser specifikt, at provenu til et holdingselskab som udgangspunkt også skal indberettes.
Den skattemæssige behandling hos holdingselskabet afhænger af de konkrete ejer- og skatteforhold.
Hvordan afsluttes den frivillige likvidation?
Når kreditorfristen er udløbet, selskabets økonomiske forhold er håndteret, og det afsluttende likvidationsregnskab er udarbejdet, skal kapitalejerne tage stilling til den endelige opløsning.
På en generalforsamling skal ejerne:
- godkende det afsluttende likvidationsregnskab
- træffe beslutning om at afslutte likvidationen
Herefter anmeldes den endelige likvidation til Erhvervsstyrelsen.
Anmeldelsen skal ske senest 2 uger efter, at beslutningen er truffet på generalforsamlingen.
Erhvervsstyrelsen registrerer herefter, at likvidationen er afsluttet, og at selskabet er opløst.
Hvor lang tid tager en frivillig likvidation?
En frivillig likvidation tager som minimum længere tid end kreditorfristen på 3 måneder.
I praksis tager processen ofte flere måneder.
Den samlede tid afhænger blandt andet af:
- selskabets størrelse
- antallet af kreditorer
- hvor mange aktiver der skal sælges
- om der er ansatte
- om selskabet har komplicerede kontrakter
- skatteforholdene
- eventuelle tvister
- hvor hurtigt likvidationsregnskabet kan færdiggøres
Erhvervsstyrelsen beskriver frivillig likvidation som en længere proces, der strækker sig over mange måneder.
Det er derfor ikke den opløsningsform, man normalt vælger alene for at få selskabet lukket hurtigst muligt.
Hvad koster en frivillig likvidation?
Der findes ikke én fast samlet pris for en frivillig likvidation.
Omkostningerne afhænger især af selskabets kompleksitet og behovet for professionel bistand.
Der kan blandt andet være udgifter til:
- likvidator
- revisor
- bogholder
- advokat
- udarbejdelse af regnskab
- skattemæssig rådgivning
- salg eller afvikling af aktiver
Et selskab uden ansatte, gæld eller komplicerede aktiver vil normalt være enklere at afvikle end et større selskab med mange kreditorer og kontraktforhold.
Frivillig likvidation er derfor typisk mere administrativt omfattende og kan være dyrere end opløsning ved betalingserklæring.
Frivillig likvidation eller betalingserklæring?
Et solvent ApS eller A/S kan som udgangspunkt opløses enten ved:
- betalingserklæring
- frivillig likvidation
Der er væsentlige forskelle på de to løsninger.
| Frivillig likvidation | Betalingserklæring | |
|---|---|---|
| Selskabet skal være solvent | Ja | Ja |
| Likvidator | Ja | Nej |
| Kreditorfrist | 3 måneder | Ingen tilsvarende kreditorfrist |
| Afsluttende likvidationsregnskab | Ja | Nej på samme måde |
| Personlig § 216-hæftelse for eksisterende gæld | Nej | Ja |
| Administrativ proces | Mere omfattende | Typisk enklere |
| Tidsforbrug | Typisk flere måneder | Typisk kortere |
Betalingserklæring er ofte attraktiv ved små og meget overskuelige selskaber, hvor al gæld kan betales og risikoen for ukendte krav er lille.
Frivillig likvidation har derimod en formel kreditorprocedure og kan derfor være relevant, hvis selskabets forhold er mere omfattende eller usikre.
Du kan læse mere om alternativet i vores guide til opløsning af selskab ved betalingserklæring.
Hvornår er frivillig likvidation en fordel?
Frivillig likvidation kan blandt andet være relevant, hvis:
- selskabet har flere kreditorer
- der er større aktiver, som skal realiseres
- selskabets forhold er komplekse
- der er flere kapitalejere
- der kan være krav, som først skal afklares
- ejerne ønsker en formel kreditorprocedure
- der er behov for en likvidator til at styre afviklingen
Den formelle proces kan give en mere struktureret afvikling end betalingserklæring.
Det betyder dog ikke, at frivillig likvidation altid er den bedste løsning.
For et helt enkelt og gældfrit selskab kan betalingserklæring være betydeligt mindre omfattende.
Hvornår er betalingserklæring en fordel?
Betalingserklæring kan især være relevant for et selskab, hvor:
- driften allerede er stoppet
- alle kreditorer er kendte
- al gæld kan betales
- der er få aktiver
- skatteforholdene er overskuelige
- risikoen for efterfølgende krav er meget lille
Til gengæld skal kapitalejerne være opmærksomme på den personlige, solidariske og ubegrænsede hæftelse for gæld, der bestod på tidspunktet for betalingserklæringen.
Derfor er den enkleste proces ikke nødvendigvis altid den mest hensigtsmæssige.
Kan man fortryde en frivillig likvidation?
Det er muligt under visse betingelser at beslutte, at et selskab under frivillig likvidation skal fortsætte i stedet for at blive opløst.
Det kræver, at de selskabsretlige betingelser for genoptagelse er opfyldt.
Det er derfor ikke sådan, at beslutningen om at træde i likvidation nødvendigvis gør opløsningen uigenkaldelig fra første dag.
Muligheden ophører dog, når selskabet er endeligt opløst.
Hvad sker der med CVR-nummeret?
Selskabet beholder sit CVR-nummer under likvidationen.
Det eksisterer fortsat som juridisk person, men står registreret som værende i likvidation.
Først når likvidationen er afsluttet og Erhvervsstyrelsen har registreret den endelige opløsning, ophører selskabet.
Historiske oplysninger om selskabet vil fortsat fremgå af CVR.
Skal selskabet stadig bogføre under likvidationen?
Ja.
Et selskab ophører ikke med sine regnskabs- og bogføringsmæssige forpligtelser, blot fordi det er trådt i likvidation.
Selskabet eksisterer fortsat under processen, og der vil typisk stadig være økonomiske transaktioner.
Det kan eksempelvis være:
- salg af aktiver
- betaling af kreditorer
- rådgiverhonorarer
- skatter og afgifter
- indbetalinger fra debitorer
- betaling af øvrige afviklingsomkostninger
Disse transaktioner skal håndteres korrekt i bogføringen.
Skal der stadig indsendes årsrapport?
Reglerne om regnskabsaflæggelse og årsrapporter gælder som udgangspunkt også for selskaber under likvidation med de tilpasninger, der følger af likvidationsreglerne.
En likvidation kan strække sig over et regnskabsårsskifte.
Det betyder, at selskabet ikke automatisk slipper for sine almindelige regnskabsmæssige forpligtelser, fordi der er truffet beslutning om opløsning.
Til sidst skal der desuden udarbejdes et afsluttende likvidationsregnskab.
Hvad sker der med MitID, når selskabet er opløst?
Når selskabet endeligt lukkes på Virk, lukkes selskabets MitID-adgang også.
Hvis der efterfølgende skal foretages en sidste indberetning af eksempelvis moms eller andre oplysninger, kan det derfor være nødvendigt at bestille en TastSelv-kode.
Skattestyrelsen anbefaler derfor, at man er opmærksom på rækkefølgen af de afsluttende indberetninger.
Det er særligt relevant i forhold til likvidationsprovenuet, fordi dette skal indberettes inden selskabets afmelding.
Tjekliste ved frivillig likvidation
En overordnet tjekliste kan se sådan ud:
- Kontroller, at selskabet er solvent
- Få overblik over aktiver og forpligtelser
- Afhold generalforsamling om frivillig likvidation
- Vælg en eller flere likvidatorer
- Anmeld likvidationen til Erhvervsstyrelsen inden 2 uger
- Orienter kendte kreditorer
- Gennemfør kreditorperioden på 3 måneder
- Afslut selskabets almindelige aktiviteter
- Realiser eller håndter selskabets aktiver
- Inddriv tilgodehavender
- Håndter selskabets kreditorer
- Afslut kontrakter og eventuelle ansatte
- Afslut moms og øvrige afgiftsforhold
- Opgør selskabets skatteforhold
- Anmod om skattekvittance
- Udarbejd afsluttende likvidationsregnskab
- Opgør eventuelt likvidationsprovenu
- Indberet et positivt likvidationsprovenu
- Fordel eventuelt provenu mellem kapitalejerne
- Godkend likvidationsregnskabet på generalforsamlingen
- Beslut den endelige opløsning
- Anmeld den afsluttede likvidation inden 2 uger
- Opbevar relevant regnskabs- og selskabsdokumentation
Den præcise proces afhænger af selskabets forhold, men listen giver et overblik over de centrale dele af en almindelig frivillig likvidation.
Ofte stillede spørgsmål om frivillig likvidation
Hvad er frivillig likvidation?
Frivillig likvidation er en formel måde at opløse et solvent ApS eller A/S på. Selskabets aktiviteter afvikles, kreditorerne håndteres, og eventuelle resterende værdier fordeles mellem kapitalejerne.
Skal selskabet være solvent?
Ja. Frivillig solvent likvidation forudsætter, at selskabet kan opfylde sine økonomiske forpligtelser.
Hvem beslutter frivillig likvidation?
Beslutningen træffes af selskabets generalforsamling.
Skal der vælges en likvidator?
Ja. Generalforsamlingen vælger en eller flere likvidatorer til at gennemføre likvidationen.
Hvad laver en likvidator?
Likvidator træder i selskabsledelsens sted og står blandt andet for at afvikle aktiviteterne, håndtere aktiver og kreditorer og gennemføre likvidationen.
Hvor lang er kreditorfristen?
Kreditorerne har 3 måneder til at anmelde deres krav, efter likvidationen er registreret og offentliggjort.
Hvor lang tid tager en frivillig likvidation?
Den tager mindst længere tid end kreditorperioden på 3 måneder og vil i praksis ofte strække sig over flere måneder.
Skal kendte kreditorer kontaktes?
Ja. Kendte kreditorer skal have meddelelse om beslutningen om likvidation.
Hvad sker der med selskabets aktiver?
Likvidator håndterer aktiverne, som blandt andet kan sælges som led i afviklingen.
Hvad sker der med pengene, der er tilbage?
Når kreditorerne og selskabets øvrige forpligtelser er håndteret, kan de resterende værdier fordeles mellem kapitalejerne som likvidationsprovenu.
Skal likvidationsprovenu indberettes?
Ja, hvis der udloddes et positivt likvidationsprovenu. Indberetningen skal ske, inden selskabet afmeldes hos Erhvervsstyrelsen.
Hvad er et likvidationsregnskab?
Det afsluttende likvidationsregnskab viser selskabets økonomiske forhold ved afslutningen af likvidationen og danner grundlag for den endelige afslutning.
Hvad er en skattekvittance?
Det er en kvittance fra Skattestyrelsen i forbindelse med afslutningen af selskabets skatteforhold ved likvidationen.
Skal selskabet have årsrapport under likvidationen?
Reglerne om regnskabsaflæggelse og årsrapporter gælder som udgangspunkt også, mens selskabet er under likvidation, med de tilpasninger der følger af likvidationsreglerne.
Hvad er forskellen på frivillig likvidation og betalingserklæring?
Frivillig likvidation indebærer blandt andet en likvidator og en 3-måneders kreditorperiode. Betalingserklæring er en enklere procedure uden samme kreditorperiode, men indebærer til gengæld en særlig personlig hæftelse for kapitalejerne.
Kan man likvidere et selskab med gæld?
Et solvent selskab kan godt have gæld, når likvidationen indledes. Det afgørende er, at selskabet kan opfylde sine forpligtelser. Kreditorerne håndteres som en del af likvidationen.
Kan et insolvent ApS frivilligt likvideres?
Ikke gennem den almindelige solvente likvidationsprocedure. Hvis selskabet ikke kan opfylde sine forpligtelser, kan konkurs eller andre insolvensretlige regler blive relevante.