Et ApS kan ikke blot afmeldes på samme måde som en enkeltmandsvirksomhed. Et anpartsselskab er en selvstændig juridisk person og skal derfor opløses efter reglerne i selskabsloven.
Hvis selskabet kan betale al sin gæld, kan det normalt lukkes enten ved betalingserklæring eller gennem frivillig likvidation. Er selskabet insolvent og ikke i stand til at betale sine forpligtelser, kan konkurs i stedet blive relevant.
Hvilken løsning der passer bedst, afhænger derfor først og fremmest af selskabets økonomi, antallet af kreditorer og hvor kompliceret afviklingen er.
Et solvent ApS kan som udgangspunkt opløses ved betalingserklæring eller frivillig likvidation. Betalingserklæring kræver, at al gæld – både forfalden og uforfalden – er betalt. Ved frivillig likvidation udpeges en likvidator, selskabets kreditorer får mulighed for at anmelde deres krav, og selskabets resterende midler kan til sidst fordeles mellem ejerne.
Hvordan lukker man et ApS?
Der findes ikke én fælles procedure for alle ApS’er.
Erhvervsstyrelsen beskriver to almindelige muligheder for at lukke et solvent ApS:
- opløsning ved betalingserklæring
- frivillig likvidation
Begge metoder fører til, at selskabet bliver opløst og slettet som aktivt selskab i CVR, men processen er forskellig.
Er selskabet ikke i stand til at betale sine forpligtelser, bør man derimod ikke uden videre anvende en almindelig frivillig opløsning.
Her kan reglerne om insolvens og konkurs blive relevante.
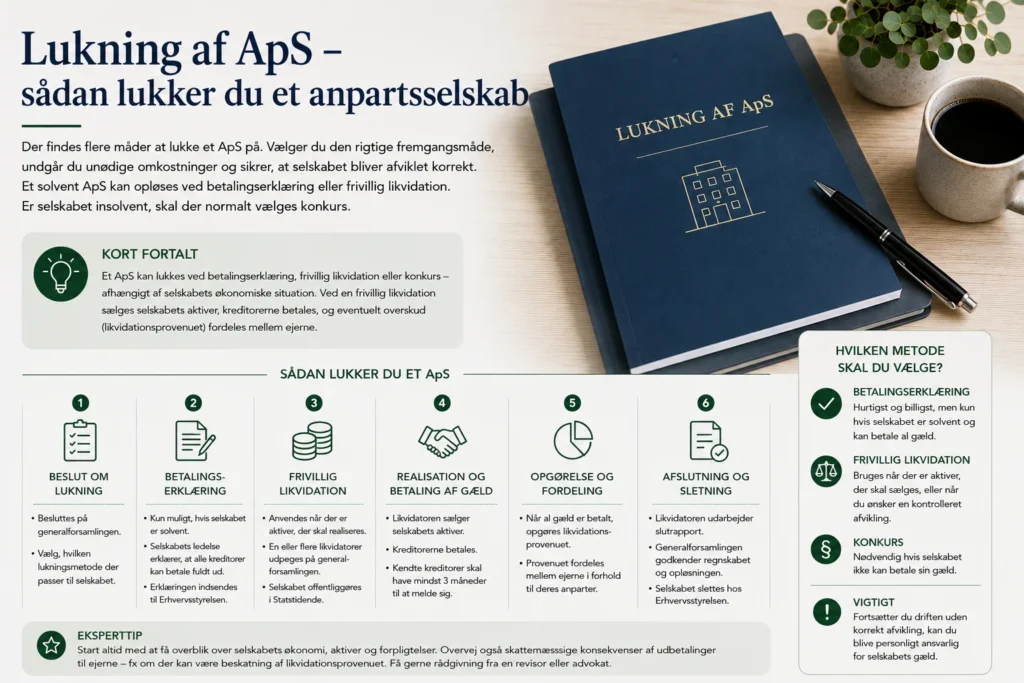
Lukning af ApS trin for trin
Den konkrete proces afhænger af, hvilken opløsningsmetode der vælges.
Overordnet bør du først:
- få afsluttet selskabets aktiviteter
- skabe overblik over aktiver og gæld
- vælge mellem betalingserklæring og likvidation
- afslutte moms, løn og andre registreringer
- håndtere selskabets skat
- gennemføre den selskabsretlige opløsning
- fordele eventuelle resterende midler korrekt
Det er vigtigt at gennemføre processen i den rigtige rækkefølge.
Når selskabet er endeligt lukket, kan blandt andet adgangen til selskabets digitale løsninger ændre sig. Skattestyrelsen gør eksempelvis opmærksom på, at selskabets MitID-adgang ophører ved lukningen.
Betalingserklæring eller likvidation – hvad er forskellen?
Betalingserklæring er normalt den enkleste løsning, hvis selskabets økonomi er overskuelig, og alle kreditorer kan betales.
Frivillig likvidation er en mere formel proces.
Her vælges en likvidator, kreditorerne indkaldes, selskabets aktiver og forpligtelser afvikles, og selskabet opløses først efter likvidationsprocessen.
| Betalingserklæring | Frivillig likvidation | |
|---|---|---|
| Selskabet skal være solvent | Ja | Ja |
| Al gæld skal være betalt før opløsning | Ja | Nej, gælden afvikles under likvidationen |
| Likvidator | Nej | Ja |
| Kreditorfrist | Ingen tilsvarende likvidationsfrist | Ja |
| Personlig risiko for ejerne | Ja, særlig hæftelse for gæld, der bestod ved erklæringen | Ikke den samme § 216-hæftelse |
| Typisk proces | Enklere | Mere omfattende |
Hvad er opløsning ved betalingserklæring?
Opløsning ved betalingserklæring er en forholdsvis enkel måde at lukke et solvent ApS på.
Reglerne findes i selskabslovens § 216.
Metoden kan anvendes, når alle selskabets kreditorer er betalt.
Det gælder både gæld, der allerede er forfalden, og gæld, der endnu ikke er forfalden.
Kapitalejerne afgiver derefter en erklæring over for Erhvervsstyrelsen om, at al gæld er betalt, og at de ønsker selskabet opløst.
Hvilke krav gælder ved betalingserklæring?
Den centrale betingelse er, at selskabet ikke længere har gæld.
Det betyder, at der skal være styr på eksempelvis:
- leverandørgæld
- bankgæld
- skyldig moms
- selskabsskat
- A-skat og AM-bidrag
- feriepenge
- skyldig løn
- lån
- leasingaftaler
- andre kendte forpligtelser
Det er derfor vigtigt at få selskabets økonomi gennemgået grundigt, inden kapitalejerne underskriver erklæringen.
Virk beskriver betalingserklæringen som en erklæring om, at både forfalden og uforfalden gæld er betalt.
Skal Skattestyrelsen godkende en betalingserklæring?
I forbindelse med opløsningen skal der indhentes en erklæring fra Skattestyrelsen om selskabets skatte- og afgiftsforhold.
Skattestyrelsen har en særlig procedure til anmodning om en § 216-erklæring ved opløsning med betalingserklæring.
Det er derfor ikke tilstrækkeligt alene at underskrive et dokument mellem selskabets ejere.
Skatteforholdene skal også være håndteret som led i processen.
Hæfter ejerne efter en betalingserklæring?
Dette er en af de vigtigste forskelle mellem betalingserklæring og almindelig begrænset hæftelse i et ApS.
Når kapitalejerne afgiver betalingserklæringen, hæfter de personligt, solidarisk og ubegrænset for gæld, der bestod på tidspunktet for erklæringen.
Det gælder, hvis der senere viser sig en gældspost, som ikke var blevet betalt inden opløsningen. Reglen følger af selskabslovens § 216.
Det er derfor vigtigt at være meget sikker på selskabets økonomiske forhold, inden denne opløsningsform anvendes.
Betalingserklæring bør først anvendes, når der er et sikkert overblik over selskabets gæld. Viser det sig senere, at der eksisterede en ubetalt forpligtelse, da erklæringen blev afgivet, kan kapitalejerne blive personligt ansvarlige.
Hvornår er betalingserklæring relevant?
Betalingserklæring kan især være relevant for et mindre og økonomisk overskueligt ApS.
Det kan eksempelvis være et selskab, som:
- ikke længere har aktivitet
- har få eller ingen kreditorer
- har betalt al gæld
- ikke har komplicerede tvister
- har afsluttet sine ansatte
- har styr på skat og moms
- har forholdsvis enkle aktiver
Fordelen er, at processen normalt er enklere end en egentlig likvidation.
Til gengæld bør den personlige hæftelse tages alvorligt.
Hvad er frivillig likvidation?
Frivillig likvidation er en formel selskabsretlig opløsning.
Her beslutter kapitalejerne, at selskabet skal træde i likvidation.
Der udpeges samtidig en likvidator, som overtager ansvaret for at gennemføre afviklingen.
Likvidatorens opgave er blandt andet at få overblik over selskabets forhold, realisere aktiver, betale kreditorerne og til sidst afslutte selskabet.
Erhvervsstyrelsen angiver frivillig likvidation som den anden almindelige metode til at lukke et solvent ApS.
Hvem er likvidator?
Likvidator er den person, der står for selskabets afvikling under likvidationen.
Når selskabet træder i likvidation, træder likvidator i stedet for selskabets hidtidige ledelse i forbindelse med afviklingen.
Likvidator skal blandt andet sørge for:
- registrering af likvidationen
- håndtering af kreditorer
- realisering af selskabets aktiver
- betaling af gæld
- afslutning af selskabets økonomiske forhold
- udarbejdelse af det afsluttende likvidationsregnskab
- gennemførelse af den endelige opløsning
Likvidator kan eksempelvis være en advokat, men valget afhænger af den konkrete situation.
Hvor lang tid tager en frivillig likvidation?
En frivillig likvidation kan ikke gennemføres med det samme.
Selskabsloven indeholder en særlig kreditorprocedure, hvor kreditorerne får mulighed for at anmelde deres krav.
Kreditorerne har en frist på 3 måneder fra offentliggørelsen til at anmelde deres krav.
Derfor vil en frivillig likvidation allerede af den grund normalt tage flere måneder.
Den samlede periode kan blive længere, hvis selskabet eksempelvis har mange aktiver, tvister, skatteforhold eller kreditorer, som skal afklares.
Hvad er kreditorfristen ved likvidation?
Når beslutningen om likvidation registreres, offentliggøres der en opfordring til selskabets kreditorer om at anmelde deres krav.
Fristen er 3 måneder.
Formålet er at give kreditorerne mulighed for at gøre deres krav gældende, inden selskabets resterende midler bliver fordelt mellem ejerne.
Likvidator skal samtidig håndtere kendte kreditorer.
Det er derfor ikke tilstrækkeligt blot at vente på, om kreditorerne selv reagerer.
Hvad sker der med selskabets penge ved likvidation?
Selskabets midler skal først bruges til at betale selskabets forpligtelser.
Når gælden er betalt, likvidationen kan afsluttes, og kreditorfristen er udløbet, kan de resterende værdier fordeles til kapitalejerne.
Det resterende beløb kaldes likvidationsprovenu.
Fordelingen sker normalt efter ejerandelene, medmindre selskabets rettigheder eller vedtægter medfører andet.
Likvidationsprovenuet er den værdi, der er tilbage til selskabets ejere, når selskabets aktiver er realiseret og selskabets kreditorer og øvrige forpligtelser er håndteret. Provenuet kan først fordeles som led i den afsluttende likvidation.
Kan man bare tage pengene ud af ApS’et før lukning?
Ikke uden at tage højde for selskabs- og skattereglerne.
Selvom selskabet skal lukkes, tilhører selskabets penge fortsat selskabet, indtil de lovligt bliver udloddet eller på anden måde overført.
Midler kan eksempelvis blive udbetalt som:
- løn
- tilbagebetaling af et reelt tilgodehavende
- udbytte
- likvidationsprovenu
Hver udbetalingsform har forskellige juridiske og skattemæssige konsekvenser.
Selskabets midler bør derfor ikke blot overføres til ejerens private konto som led i lukningen uden at være korrekt behandlet.
Hvad sker der med selskabets aktiver?
Et ApS kan have aktiver som eksempelvis:
- bankindestående
- varelager
- inventar
- computerudstyr
- biler
- maskiner
- fast ejendom
- domæner og immaterielle rettigheder
- tilgodehavender hos kunder
Aktiverne skal håndteres som led i opløsningen.
De kan eksempelvis sælges til tredjemand eller i visse tilfælde overtages af ejerne på korrekte vilkår.
Hvis ejeren overtager et aktiv fra sit eget ApS, skal man være opmærksom på, at selskabet og ejeren juridisk er forskellige personer.
Aktivet kan derfor ikke uden videre betragtes som ejerens private ejendom.
Skal aktiver sælges til markedspris?
Handler mellem et selskab og dets ejer skal som udgangspunkt ske på markedsmæssige vilkår.
Hvis selskabet eksempelvis ejer en bil, computer eller anden værdifuld genstand, som ejeren ønsker at overtage privat, bør aktivets værdi derfor fastsættes korrekt.
En overdragelse til en kunstigt lav pris kan have både selskabsretlige og skattemæssige konsekvenser.
Det samme gælder større aktiver som fast ejendom eller virksomhedens immaterielle rettigheder.
Hvad sker der med gælden, når et ApS lukkes?
Gælden skal som udgangspunkt håndteres, før et solvent ApS kan blive endeligt opløst.
Ved betalingserklæring skal alle kreditorer allerede være betalt.
Ved frivillig likvidation håndteres kreditorerne under selve likvidationen.
Man kan derfor ikke blot lukke et selskab med det formål at få gælden til at forsvinde.
Er selskabet ikke i stand til at betale sine forpligtelser, skal situationen vurderes efter reglerne om insolvens.
Kan man lukke et ApS med gæld?
Ja, i den forstand at et selskab godt kan have gæld, når en frivillig likvidation påbegyndes, hvis selskabet samlet set er solvent og kan betale sine kreditorer.
Betalingserklæring kan derimod først anvendes, når al gæld er betalt.
Hvis selskabet ikke kan betale sin gæld, efterhånden som den forfalder, og betalingsproblemet ikke blot er midlertidigt, kan selskabet være insolvent.
I den situation kan konkurs eller eventuelt rekonstruktion være relevant frem for frivillig likvidation.
Hvad hvis ApS’et er insolvent?
Et insolvent selskab bør ikke opløses ved betalingserklæring.
Betalingserklæringen forudsætter netop, at alle kreditorer er blevet betalt.
En almindelig frivillig likvidation bygger tilsvarende på, at selskabet er solvent og kan betale sine forpligtelser.
Hvis selskabets økonomi ikke tillader det, kan konkursreglerne blive relevante.
Det er derfor vigtigt at skelne mellem et selskab, ejerne ikke længere ønsker at drive, og et selskab, der ikke kan betale sin gæld.
Lukning af solvent eller insolvent ApS
| Solvent ApS | Insolvent ApS | |
|---|---|---|
| Kan betale sine forpligtelser | Ja | Nej |
| Betalingserklæring mulig | Ja, når al gæld er betalt | Nej |
| Frivillig likvidation mulig | Ja | Som udgangspunkt ikke den relevante løsning |
| Konkurs kan være relevant | Normalt nej | Ja |
| Resterende midler til ejere | Muligt efter betaling af kreditorer | Kun hvis der mod forventning er overskud efter alle krav |
Hvad er tvangsopløsning?
Tvangsopløsning er noget andet end en frivillig lukning.
Erhvervsstyrelsen kan sende et selskab til tvangsopløsning ved skifteretten, hvis selskabet eksempelvis ikke opfylder bestemte lovkrav.
Det kan blandt andet være relevant, hvis selskabet mangler en lovlig ledelse eller ikke får indsendt den krævede årsrapport.
Tvangsopløsning bør derfor ikke bruges som en almindelig metode til frivilligt at lukke et ApS.
Hvis ejerne selv ønsker at stoppe et solvent selskab, er betalingserklæring eller frivillig likvidation normalt de relevante metoder.
Kan et selskab i tvangsopløsning genoptages?
I visse situationer kan et selskab, der er sendt til tvangsopløsning, genoptages, hvis betingelserne er opfyldt.
Virk har en særskilt løsning til anmodning om genoptagelse af virksomheder, der er sendt til tvangsopløsning.
Der gælder særlige betingelser og frister.
Tvangsopløsning bør derfor behandles særskilt fra almindelig frivillig lukning.
Skal moms afmeldes ved lukning af ApS?
Ja, hvis selskabet har været momsregistreret, skal momsregistreringen afsluttes.
Selskabet skal opgøre og indberette moms frem til og med den dag, det ophører med at drive momspligtig virksomhed.
Det gælder også, hvis den sidste periode ikke indeholder nogen aktivitet. I så fald skal der foretages en nulindberetning.
Det er vigtigt at få momsperioderne afsluttet korrekt, selvom selskabets selskabsretlige opløsning også er i gang.
Skal der indberettes moms efter selskabet er lukket?
Det kan være nødvendigt at foretage afsluttende indberetninger.
Der er dog en vigtig praktisk forskel sammenlignet med en enkeltmandsvirksomhed.
Når et selskab lukkes, ophører selskabets MitID og dermed den almindelige medarbejderadgang. Skattestyrelsen oplyser, at der kan bestilles en TastSelv-kode, hvis der efter lukningen stadig skal indberettes eksempelvis moms.
Det er derfor en fordel at planlægge de afsluttende indberetninger inden den endelige opløsning.
Når et ApS bliver endeligt lukket, ophører selskabets MitID-adgang. Hvis der stadig mangler indberetninger efter lukningen, kan det derfor kræve en særskilt TastSelv-kode. Få så vidt muligt styr på de afsluttende indberetninger inden selskabet slettes.
Hvad sker der med ansatte ved lukning af ApS?
Hvis selskabet har ansatte, skal deres ansættelsesforhold håndteres som en del af afviklingen.
Det kan blandt andet omfatte:
- opsigelsesvarsler
- sidste løn
- feriepenge
- pension
- A-skat
- AM-bidrag
- øvrige medarbejderkrav
Skattestyrelsen kræver, at den sidste løn samt A-skat og AM-bidrag bliver indberettet, og arbejdsgiverregistreringen skal afmeldes.
Har selskabet medarbejdere, bør lukningen derfor planlægges i god tid.
Skal selskabet indberette sidste selskabsskat?
Ja.
Et ApS er et selvstændigt skattesubjekt og skal have sine skatteforhold afsluttet.
Selskabets resultat frem til ophøret skal derfor opgøres og indberettes til Skattestyrelsen.
Ved opløsning med betalingserklæring skal der desuden anmodes om den særlige erklæring fra Skattestyrelsen, der indgår i § 216-processen.
Det skattemæssige ophør bør derfor koordineres med den selskabsretlige lukning.
Skal der udarbejdes årsrapport ved lukning?
Et ApS er som udgangspunkt omfattet af årsregnskabslovens regler om årsrapport.
Hvordan regnskabsaflæggelsen håndteres i forbindelse med selve opløsningen, afhænger blandt andet af opløsningsformen og tidspunktet.
Ved frivillig likvidation skal der desuden udarbejdes regnskabsmateriale i forbindelse med afslutningen af likvidationen.
Det adskiller sig fra en enkeltmandsvirksomhed, som ikke har samme pligt til at indsende årsrapport til Erhvervsstyrelsen.
Hvad sker der med selskabets bankkonto?
Selskabets bankkonto bør normalt ikke lukkes, før alle betalinger er afsluttet.
Under afviklingen kan der fortsat være behov for at:
- modtage betaling fra kunder
- betale leverandører
- betale skat og moms
- betale likvidationsomkostninger
- modtage tilbagebetalinger
- udbetale det afsluttende provenu
Bankkontoen kan derfor være nødvendig helt frem til den afsluttende del af opløsningen.
Ved frivillig likvidation vil likvidator normalt håndtere selskabets økonomiske dispositioner under processen.
Hvad sker der med selskabets kontrakter?
Et selskabs kontrakter ophører ikke nødvendigvis automatisk, fordi ejerne beslutter at lukke selskabet.
Der bør derfor skabes overblik over eksempelvis:
- lejekontrakter
- leasingaftaler
- forsikringer
- telefon og internet
- softwareabonnementer
- leverandøraftaler
- kundeabonnementer
- bankaftaler
Opsigelsesvarsler og eventuelle bindingsperioder kan påvirke, hvornår selskabet reelt kan være færdigafviklet.
Ved betalingserklæring skal alle økonomiske forpligtelser være håndteret, inden erklæringen afgives.
Hvad sker der med kunder og udestående fakturaer?
Har selskabet penge til gode hos kunder, bør tilgodehavenderne som udgangspunkt inddrives eller håndteres inden den endelige opløsning.
Det samme gælder igangværende kundeopgaver, garantiforpligtelser og eventuelle krav fra kunder.
Det er særligt vigtigt ved betalingserklæring, fordi alle eksisterende forpligtelser skal være håndteret.
Ved frivillig likvidation vil udestående tilgodehavender og krav normalt blive behandlet som en del af likvidatorens afvikling af selskabet.
Kan man overføre virksomheden til sig selv før lukning?
Et ApS er juridisk adskilt fra ejeren.
Hvis selskabet ejer eksempelvis et domæne, en hjemmeside, et varelager eller andet, som ejeren ønsker at fortsætte med privat eller i en ny virksomhed, skal der derfor ske en reel overdragelse.
Det kan eksempelvis være et salg fra selskabet til ejeren eller til en ny virksomhed.
Prisen og vilkårene bør være markedsmæssige.
Man bør derfor ikke blot flytte selskabets aktiver ud inden lukningen uden at registrere og behandle overdragelsen korrekt.
Hvad sker der med CVR-nummeret?
Når selskabet er endeligt opløst, registreres det som ophørt i CVR.
Selskabets historiske oplysninger forsvinder ikke af den grund.
Det vil fortsat være muligt at se, at selskabet tidligere har eksisteret.
CVR-nummeret bliver således ikke blot slettet fra historikken, men selskabet står ikke længere som aktivt.
Kan man åbne det samme ApS igen?
Et selskab, der er endeligt opløst efter betalingserklæring eller afsluttet likvidation, eksisterer ikke længere som aktiv juridisk person.
Hvis ejeren senere ønsker at drive virksomhed i et ApS igen, vil der derfor normalt skulle stiftes et nyt selskab.
Det skal ikke forveksles med genoptagelse af et selskab, der endnu befinder sig i en tvangsopløsningsproces, hvor særlige regler kan gøre genoptagelse mulig.
Hvor lang tid tager det at lukke et ApS?
Det afhænger især af opløsningsformen.
Ved betalingserklæring kan processen være væsentligt kortere, hvis:
- al gæld allerede er betalt
- regnskabet er ajour
- skat og moms er afsluttet
- selskabet har få aktiver og forpligtelser
Ved frivillig likvidation er der derimod en lovbestemt kreditorfrist på 3 måneder.
Likvidationen kan derfor ikke afsluttes straks.
Komplekse selskaber kan bruge betydeligt længere tid på afviklingen.
Hvad koster det at lukke et ApS?
Der findes ikke én fast samlet pris for at lukke et ApS.
Omkostningerne afhænger blandt andet af:
- opløsningsmetoden
- revisorhjælp
- advokat eller likvidator
- selskabets regnskaber
- antallet af kreditorer
- selskabets aktiver
- skattemæssige forhold
- eventuelle tvister
En betalingserklæring vil typisk være enklere og dermed kunne være billigere end en fuld frivillig likvidation.
Det bør dog ikke være den eneste grund til at vælge metoden.
Den personlige hæftelse efter en betalingserklæring gør det vigtigt, at selskabets forhold er tilstrækkeligt overskuelige.
Betalingserklæring eller frivillig likvidation – hvad skal du vælge?
Hvis selskabet er solvent, afhænger valget især af, hvor kompliceret selskabets økonomi er.
Betalingserklæring kan være oplagt, hvis selskabet er enkelt, al gæld kan betales, og ejerne har et sikkert overblik over forpligtelserne.
Frivillig likvidation kan være mere relevant, hvis selskabet har flere kreditorer, større værdier eller økonomiske forhold, som bør afvikles gennem en mere formel proces.
Det centrale er derfor ikke alene, hvilken metode der er hurtigst.
Du bør også overveje risikoen for ukendte krav og den hæftelse, der følger med betalingserklæringen.
Lukning af ApS sammenlignet med enkeltmandsvirksomhed
Der er væsentlig forskel på at lukke et ApS og en personligt ejet virksomhed.
| Enkeltmandsvirksomhed | ApS | |
|---|---|---|
| Selvstændig juridisk person | Nej | Ja |
| Personlig hæftelse som udgangspunkt | Ja | Nej |
| Kan registreres ophørt direkte | Ja | Nej, selskabet skal opløses |
| Betalingserklæring | Nej | Ja |
| Frivillig likvidation | Nej | Ja |
| Konkurs kan være relevant | Personlig insolvens vurderes anderledes | Ja, hvis selskabet er insolvent |
Et ApS kan derfor ikke blot lukkes ved at afmelde CVR-nummeret.
Selskabet skal bringes juridisk til ophør efter de relevante selskabsretlige regler.
Tjekliste ved lukning af ApS
Inden selskabet er endeligt opløst, bør du blandt andet kontrollere:
- Beslut om selskabets aktivitet skal stoppe
- Få overblik over alle aktiver
- Få overblik over alle kreditorer og forpligtelser
- Vurder om selskabet er solvent
- Vælg betalingserklæring eller frivillig likvidation
- Afslut kunde- og leverandørforhold
- Håndter ansatte og sidste løn
- Afmeld relevante registreringer
- Indberet sidste moms
- Afslut selskabets skatteforhold
- Håndter varelager og driftsmidler
- Håndter bankkontoen
- Gennemfør den selskabsretlige opløsning
- Udbetal eventuelt likvidationsprovenu korrekt
- Gem selskabets regnskabsmateriale efter reglerne
Den præcise rækkefølge afhænger af, hvilken opløsningsmetode der anvendes.
Ofte stillede spørgsmål om lukning af ApS
Hvordan lukker man et ApS?
Et solvent ApS kan som udgangspunkt opløses ved betalingserklæring eller frivillig likvidation. Hvilken metode der passer bedst afhænger blandt andet af selskabets gæld, aktiver og øvrige økonomiske forhold.
Kan man bare lukke et ApS på Virk?
Nej. Et ApS er en selvstændig juridisk person og skal opløses efter selskabslovens regler. Du kan derfor ikke blot registrere det som ophørt på samme måde som en enkeltmandsvirksomhed.
Hvad er en betalingserklæring?
Det er en opløsningsmetode efter selskabslovens § 216, hvor kapitalejerne erklærer, at al selskabets gæld – både forfalden og uforfalden – er betalt.
Hæfter jeg personligt ved betalingserklæring?
Kapitalejerne hæfter personligt, solidarisk og ubegrænset for gæld, der eksisterede på tidspunktet for erklæringen, hvis den senere viser sig ikke at være betalt.
Hvad er frivillig likvidation?
Frivillig likvidation er en formel opløsningsproces, hvor en likvidator afvikler selskabets aktiver og gæld og til sidst gennemfører den endelige opløsning.
Hvor lang er kreditorfristen ved likvidation?
Kreditorerne får en frist på 3 måneder til at anmelde deres krav.
Kan man lukke et ApS med gæld?
Et solvent selskab kan godt have gæld, når en frivillig likvidation indledes, hvis selskabet kan betale sine forpligtelser. Ved betalingserklæring skal al gæld derimod være betalt inden opløsningen.
Hvad hvis ApS’et ikke kan betale sin gæld?
Hvis selskabet er insolvent, kan konkurs eller eventuelt rekonstruktion være relevant frem for betalingserklæring eller almindelig frivillig likvidation.
Hvad sker der med pengene i selskabet?
Selskabets kreditorer og øvrige forpligtelser skal først håndteres. Eventuelle resterende midler kan derefter fordeles til ejerne efter reglerne, eksempelvis som likvidationsprovenu.
Skal sidste moms stadig indberettes?
Ja. Moms skal indberettes frem til og med den dag, selskabet ophører med momspligtig aktivitet. Det gælder også, hvis den sidste indberetning er på 0 kr.
Kan jeg lukke ApS’et og beholde selskabets computer og andre aktiver?
Aktiverne tilhører selskabet. Hvis ejeren ønsker at overtage dem privat eller i en anden virksomhed, skal overdragelsen derfor håndteres korrekt og som udgangspunkt på markedsmæssige vilkår.
Kan et opløst ApS genåbnes?
Et selskab, der er endeligt opløst ved betalingserklæring eller afsluttet likvidation, eksisterer ikke længere som aktivt selskab. Reglerne om genoptagelse af selskaber i tvangsopløsning er en anden situation.
Læs mere om lukning af selskaber
Denne side fokuserer på lukning af ApS.
Vil du vide mere om blandt andet betalingserklæring, frivillig likvidation, konkurs, tvangsopløsning og lukning af enkeltmandsvirksomhed, kan du læse vores øvrige guides om virksomheder og selskaber.
Kilder og seneste juridiske kontrol
Denne guide er senest juridisk kontrolleret den 16. august 2026.
Guiden er udarbejdet med udgangspunkt i blandt andet:
- Selskabsloven
- Erhvervsstyrelsen
- Virk
- Skattestyrelsen
JuraOverblik formidler generel juridisk og skattemæssig information. Indholdet kan ikke erstatte konkret rådgivning i en individuel sag.