
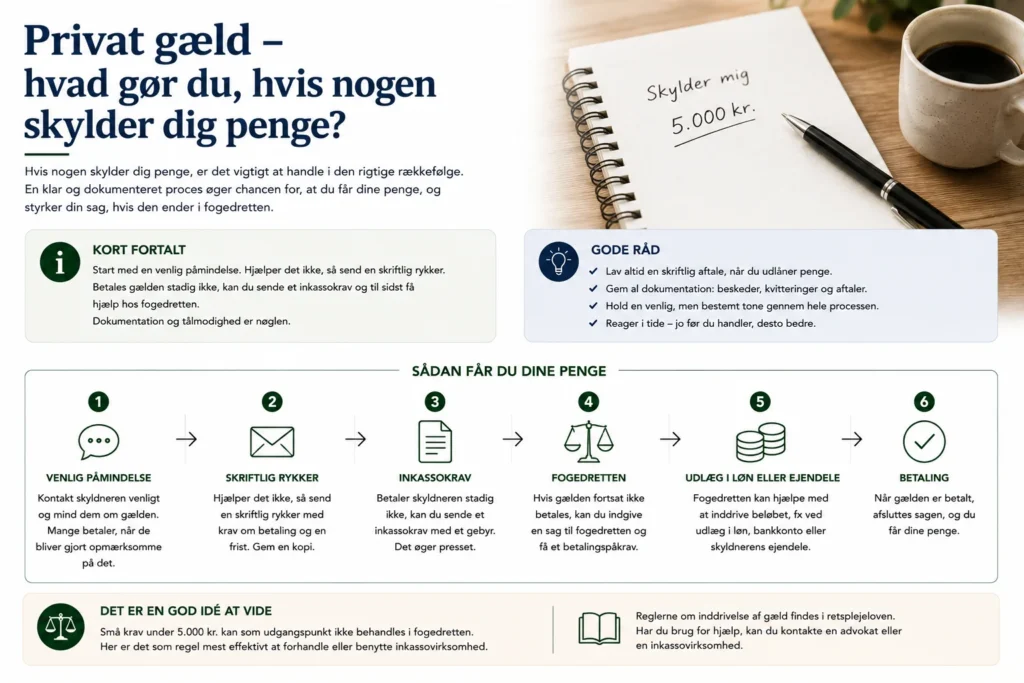
Hvis en ven, tidligere kæreste, et familiemedlem eller en anden privatperson skylder dig penge og ikke betaler dem tilbage, kan du have mulighed for at inddrive gælden gennem domstolene.
Det afgørende er først og fremmest, om du faktisk har et krav mod personen, og om du kan dokumentere eller på anden måde bevise kravet. En skriftlig låneaftale eller et gældsbrev gør normalt sagen lettere, men manglende gældsbrev betyder ikke nødvendigvis, at pengene er tabt.
Hvis personen ikke bestrider gælden, kan et pengekrav på højst 100.000 kr. som udgangspunkt søges inddrevet gennem den forenklede inkassoproces med et betalingspåkrav. Hvis personen derimod bestrider, at pengene skyldes, kan det blive nødvendigt at få kravet afgjort som en civil sag ved domstolene.
Hvis en privatperson skylder dig penge, bør du først samle dokumentationen for gælden og skriftligt kræve betaling. Betaler personen fortsat ikke, kan et ubestridt pengekrav på højst 100.000 kr. som udgangspunkt forsøges inddrevet med et betalingspåkrav til fogedretten. Bestrider personen gælden, kan det blive nødvendigt at få kravet afgjort som en civil retssag.
Hvad kan du gøre, hvis nogen skylder dig penge?
Du kan ikke selv tvinge en anden person til at betale en privat gæld.
Hvis personen ikke betaler frivilligt, findes der imidlertid juridiske muligheder for at forsøge at inddrive pengene.
Processen vil typisk afhænge af:
- hvorfor personen skylder dig pengene
- hvor stort beløbet er
- hvilken dokumentation du har
- om der var aftalt en betalingsdato
- om skyldneren anerkender gælden
- om skyldneren har mulighed for at betale
Et krav på 20.000 kr. mod en tidligere kæreste kan eksempelvis være relativt enkelt, hvis der findes en klar skriftlig aftale om, at beløbet var et lån.
Det kan være vanskeligere, hvis parterne er uenige om, hvorvidt pengene overhovedet var et lån.
Hvad er privat gæld?
Privat gæld kan opstå, når en privatperson har et økonomisk krav mod en anden privatperson.
Det kan eksempelvis være, fordi du:
- har lånt en ven penge
- har lånt din kæreste eller ekskæreste penge
- har lagt penge ud for en anden
- har betalt en regning på en andens vegne
- har solgt en genstand, som køberen ikke har betalt
- har aftalt, at en anden skulle tilbagebetale en bestemt udgift
Der behøver altså ikke være en bank eller virksomhed involveret, før der kan eksistere et juridisk krav.
Det centrale spørgsmål er, om der er et retsgrundlag for, at den anden person skal betale dig.
Min eks skylder mig penge – hvad kan jeg gøre?
Gæld mellem tidligere kærester kan være vanskelig, fordi økonomien under et parforhold ofte har været uformel.
Det er derfor vigtigt at skelne mellem forskellige typer betalinger.
Hvis du eksempelvis har overført 20.000 kr. til din tidligere kæreste, viser bankoverførslen, at pengene er overført.
Den viser ikke nødvendigvis i sig selv, hvorfor pengene blev overført.
Din eks kan eksempelvis hævde, at pengene var:
- en gave
- betaling af fælles udgifter
- din del af huslejen
- tilbagebetaling af en anden gæld
- et bidrag til en fælles anskaffelse
Hvis du mener, at beløbet var et lån, bliver dokumentationen for selve aftalen derfor vigtig.
En kontooverførsel kan dokumentere, at du har overført pengene, men ikke nødvendigvis hvorfor. Hvis modtageren bestrider gælden, kan beskeder, aftaler, overførselstekster og efterfølgende erkendelser derfor få stor betydning for vurderingen af, om beløbet var et lån.
Skal man have et gældsbrev?
Nej.
Et gældsbrev kan gøre det betydeligt lettere at dokumentere et privat lån, men der er ikke et generelt krav om, at enhver privat gæld skal være dokumenteret med et gældsbrev.
En aftale kan også være indgået mundtligt.
Problemet med mundtlige aftaler er især beviset.
Hvis du siger:
“Jeg lånte dig 20.000 kr.”
og den anden person siger:
“Nej, du gav mig pengene.”
kan der opstå en egentlig bevistvist.
Det er derfor en stor fordel at have skriftlig dokumentation.
Hvad kan bruges som dokumentation for gælden?
Mange forskellige former for dokumentation kan være relevante.
Det kan eksempelvis være:
- gældsbrev
- låneaftale
- SMS’er
- Messenger-beskeder
- WhatsApp-beskeder
- e-mails
- bankoverførsler
- teksten på en bankoverførsel
- MobilePay-overførsler
- aftaler om afdrag
- tidligere betalinger på gælden
- beskeder, hvor personen erkender gælden
En besked som:
“Jeg kan ikke betale de 20.000 kr. tilbage lige nu, men jeg kan begynde næste måned”
kan eksempelvis være væsentlig dokumentation, fordi personen her tilsyneladende anerkender både gælden og beløbets størrelse.
Det er derfor en god idé at gemme den oprindelige kommunikation.
Hvad hvis aftalen kun var mundtlig?
En mundtlig aftale kan være bindende.
Det vanskelige spørgsmål er typisk, om aftalen kan bevises.
Hvis der ikke findes et gældsbrev, bør du derfor undersøge, om andre oplysninger understøtter din forklaring.
Det kan eksempelvis være en kombination af:
- overførslen af pengene
- beskeder før overførslen
- beskeder efter overførslen
- tidligere afdrag
- skyldnerens egne udtalelser
- eventuelle vidner
Domstolene kan foretage en samlet vurdering af beviserne, hvis sagen ender som en retssag.
Hvad hvis personen indrømmer gælden?
Hvis skyldneren anerkender, at pengene skyldes, men blot ikke betaler, står du normalt i en væsentligt enklere situation end ved en bestridt gæld.
Du bør gemme dokumentationen for anerkendelsen.
Det kan eksempelvis være en SMS:
“Jeg ved godt, jeg skylder dig 20.000 kr.”
Hvis personen samtidig ønsker mere tid til at betale, kan I eventuelt indgå en skriftlig afdragsaftale.
Aftalen bør tydeligt angive:
- den samlede gæld
- størrelsen på hvert afdrag
- betalingsdatoerne
- hvordan betaling skal ske
- hvad der sker, hvis aftalen misligholdes
Jo mere præcis aftalen er, desto mindre er risikoen for senere uenighed.
Første skridt: Kræv pengene tilbage skriftligt
Hvis skyldneren ikke betaler frivilligt, bør du som udgangspunkt starte med et klart skriftligt betalingskrav.
Det kan eksempelvis fremgå:
- hvem kravet vedrører
- hvorfor personen skylder dig pengene
- det præcise beløb
- hvornår beløbet skulle have været betalt
- hvor pengene skal betales
- en konkret betalingsfrist
Hold kommunikationen saglig.
Formålet er både at forsøge at få pengene tilbage og at skabe dokumentation for, at du har krævet betaling.
Hvad hvis I aldrig aftalte en tilbagebetalingsdato?
Private lån bliver ofte givet uden en detaljeret skriftlig aftale.
Parterne kan eksempelvis have aftalt:
“Du betaler bare tilbage, når du kan.”
Det kan skabe usikkerhed om, hvornår gælden egentlig er forfalden.
Hvis der ikke er aftalt en konkret betalingsdato, kan spørgsmålet om forfald afhænge af aftalens karakter og omstændighederne.
Inden du går videre med egentlig inddrivelse, bør du derfor sørge for at fremsætte et tydeligt krav om betaling.
Hvis der er tvivl om aftalens indhold, kan konkret juridisk rådgivning være relevant.
Hvad er et inkassovarsel?
Inden et krav sendes videre til inkasso, gælder der regler om påkrav.
Efter inkassoreglerne skal skyldneren have en skrivelse, hvor det tydeligt fremgår, hvilke oplysninger der er nødvendige for at kunne bedømme kravet.
Skyldneren skal samtidig have en frist på mindst 10 dage til at betale, før der iværksættes yderligere inkassoskridt, som kan påføre skyldneren yderligere omkostninger.
Det er derfor vigtigt at skelne mellem en almindelig besked:
“Kan du ikke snart betale mig?”
og et egentligt skriftligt betalingskrav med en klar frist.
Skal du sende tre rykkere først?
Nej.
Der findes ikke en generel regel om, at du skal sende tre rykkere, før et krav kan gå videre.
Det centrale i forhold til inkassoprocessen er blandt andet, at skyldneren har modtaget det nødvendige påkrav med mindst 10 dages betalingsfrist, inden der iværksættes yderligere skridt, som medfører inkassoomkostninger.
Du behøver derfor ikke bruge flere måneder på at sende gentagne beskeder, hvis skyldneren tydeligvis ikke vil betale.
Kan en privatperson sende et krav til inkasso?
Ja, private krav kan efter omstændighederne inddrives.
Du kan eksempelvis vælge at få hjælp fra:
- en advokat
- et inkassofirma
Det er dog ikke nødvendigvis nødvendigt at bruge professionel inkasso.
Ved mindre og ubestridte pengekrav findes der en forenklet procedure ved domstolene, som gør det muligt for kreditor selv at indlevere et betalingspåkrav.
Hvad er et betalingspåkrav?
Et betalingspåkrav er en forenklet måde at forsøge at inddrive et pengekrav gennem fogedretten.
Ordningen kan anvendes ved pengekrav på højst 100.000 kr. eksklusive renter og omkostninger.
Den er især beregnet til krav, hvor kreditor forventer, at skyldneren ikke har indsigelser mod selve gælden.
Et privat krav på eksempelvis:
20.000 kr.
ligger derfor beløbsmæssigt inden for grænsen for betalingspåkrav.
Betalingspåkravet skal indleveres til fogedretten på den særlige blanket fra Danmarks Domstole.
Hvornår kan du bruge et betalingspåkrav?
Betalingspåkrav er især relevant, hvis:
- du har et pengekrav
- hovedstolen er højst 100.000 kr.
- pengene er forfaldne til betaling
- du kan beskrive grundlaget for kravet
- du ikke forventer en reel indsigelse mod gælden
Det kan eksempelvis være, hvis din tidligere kæreste skriftligt har erkendt at skylde dig 20.000 kr., men alligevel ikke betaler.
Hvis skyldneren derimod allerede har skrevet:
“Jeg skylder dig ikke de penge. Det var en gave.”
er der en reel tvist om kravet.
Så kan spørgsmålet skulle afgøres som en civil retssag.
Hvordan fungerer et betalingspåkrav?
Processen kan forenklet beskrives sådan:
1. Du sender et korrekt betalingskrav
Skyldneren får mulighed for frivilligt at betale.
2. Du udfylder betalingspåkravet
Du beskriver blandt andet kravet, skyldneren og grundlaget for gælden.
3. Betalingspåkravet indleveres til fogedretten
Som udgangspunkt skal det sendes til fogedretten i den retskreds, hvor skyldneren bor.
4. Fogedretten forkynder betalingspåkravet
Skyldneren får dermed officielt besked om kravet.
5. Skyldneren kan gøre indsigelse
Hvis skyldneren mener, at kravet er forkert, kan vedkommende protestere.
6. Ingen indsigelse
Hvis skyldneren ikke kommer med indsigelser rettidigt, kan fogedretten give betalingspåkravet en påtegning, så det får samme bindende virkning som en dom.
7. Gælden kan søges inddrevet
Kravet kan herefter danne grundlag for tvangsfuldbyrdelse i fogedretten.
Danmarks Domstoles vejledning angiver, at skyldneren har 14 dage efter forkyndelsen til at komme med skriftlige indsigelser. Hvis det ikke sker, kan betalingspåkravet få virkning som en dom.
Hvad hvis skyldneren gør indsigelse?
Så kan fogedretten ikke afgøre en egentlig tvist om, hvorvidt gælden eksisterer, gennem den forenklede inkassoproces.
Sagen kan i stedet fortsætte som en civil retssag, hvis du har anmodet om dette i betalingspåkravet.
Her skal retten tage stilling til, om du faktisk har krav på pengene.
Det kan eksempelvis være nødvendigt, hvis din eks hævder:
- at pengene var en gave
- at gælden allerede er betalt
- at beløbet var betaling af fælles udgifter
- at I aldrig aftalte tilbagebetaling
- at kravet har en anden størrelse
Domstolen kan herefter vurdere dokumentationen og parternes forklaringer.
Hvad er en småsag?
Civile sager med en økonomisk værdi på højst 50.000 kr. kan som udgangspunkt behandles efter den forenklede proces for småsager.
Et bestridt privat krav på 20.000 kr. vil derfor beløbsmæssigt kunne høre under småsagsprocessen.
Småsagsprocessen er indrettet, så retten spiller en mere aktiv rolle i forberedelsen af sagen, og det skal være lettere for privatpersoner at føre mindre civile sager uden advokat.
Danmarks Domstole angiver, at civile krav på højst 50.000 kr. kan behandles efter reglerne om småsager.
| Situation | Typisk vej videre |
|---|---|
| Skyldner betaler efter dit krav | Sagen afsluttes |
| Skyldner erkender gælden, men betaler ikke | Betalingspåkrav kan være relevant |
| Ubestridt krav på højst 100.000 kr. | Betalingspåkrav |
| Bestridt krav på højst 50.000 kr. | Kan som udgangspunkt behandles som småsag |
| Skyldner gør indsigelse mod betalingspåkravet | Sagen kan efter anmodning fortsætte i civilretten |
Hvad koster et betalingspåkrav?
Der skal betales retsafgift, når betalingspåkravet indleveres.
For et krav under 50.000 kr. angiver Danmarks Domstoles vejledning en grundafgift på 400 kr.
Hvis kreditor samtidig ønsker, at fogedretten automatisk skal iværksætte udlæg, når betingelserne er opfyldt, kommer der efter vejledningen en tillægsafgift på 300 kr.
De konkrete omkostninger kan afhænge af, hvordan sagen ønskes behandlet.
Da satser kan ændres, bør du altid kontrollere de aktuelle retsafgifter hos Danmarks Domstole, inden betalingspåkravet indleveres.
Hvad kan fogedretten gøre?
Fogedretten bruges til at gennemtvinge et krav, når der findes det nødvendige grundlag for det.
Hvis betalingspåkravet har fået virkning som en dom, kan sagen efter omstændighederne fortsætte med henblik på udlæg.
Fogedretten kan blandt andet undersøge skyldnerens økonomiske forhold.
Der kan efter reglerne foretages udlæg i aktiver, som skyldneren ejer, og som kan anvendes til at sikre gælden.
Det kan eksempelvis være visse værdier eller aktiver.
At du får medhold i kravet betyder dog ikke nødvendigvis, at pengene står på din konto dagen efter.
Hvad hvis skyldneren ikke har nogen penge?
Det er en vigtig praktisk risiko ved privat gæld.
Der er forskel på:
at have ret til pengene
og
at kunne få pengene udbetalt.
Du kan have et fuldt gyldigt krav og alligevel opleve, at skyldneren ikke har penge eller aktiver, som gælden kan inddrives i på nuværende tidspunkt.
Fogedretten kan ikke skabe penge, som skyldneren ikke har.
Derfor bør du også overveje sandsynligheden for faktisk betaling, når du vurderer, hvor langt du vil gå med et mindre krav.
Kan fogedretten tage skyldnerens ting?
Hvis betingelserne for tvangsfuldbyrdelse er opfyldt, kan der foretages udlæg i visse af skyldnerens aktiver.
Et udlæg giver kreditor sikkerhed i aktivet.
Der findes dog regler om, hvilke genstande der kan foretages udlæg i.
Skyldneren skal blandt andet kunne beholde nødvendige genstande til et beskedent hjem og en beskeden levefod.
Fogedretten kan derfor ikke bare tømme en persons bolig for almindelige nødvendige ejendele.
Hvad hvis personen nægter at betale trods en dom?
Hvis du har fået en dom eller et betalingspåkrav med samme virkning som en dom, betyder det ikke, at skyldneren frivilligt betaler.
Kravet kan i stedet søges tvangsfuldbyrdet gennem fogedretten.
Det er netop fogedrettens funktion.
Her kan der blandt andet undersøges muligheder for udlæg i skyldnerens aktiver.
Hvis skyldneren ikke ejer noget af værdi og ikke har mulighed for at betale, kan den umiddelbare inddrivelse dog være begrænset.
Kan du kræve renter?
Der kan efter omstændighederne kræves renter af gælden.
Hvornår renter begynder at løbe, afhænger blandt andet af:
- hvad I har aftalt
- om der var fastsat en forfaldsdato
- hvornår betalingskravet blev fremsat
- rentelovens regler
Ved betalingspåkrav kan kreditor kræve procesrente fra indleveringen til fogedretten.
Danmarks Domstoles vejledning beskriver procesrenten som Nationalbankens officielle udlånsrente med et tillæg på 8 procentpoint. Ønskes renter for en tidligere periode, skal grundlaget herfor angives i betalingspåkravet.
Renter ved private lån kan være et område, hvor det er vigtigt at skelne mellem en aftalt rente og den rente, som følger af lovgivningen.
Kan man kræve rykkergebyr af en privatperson?
Reglerne om gebyrer og inkassoomkostninger er mere detaljerede end selve retten til at kræve hovedstolen.
Du bør derfor ikke bare lægge vilkårlige gebyrer oven i et privat krav.
Renteloven indeholder regler om blandt andet rykkergebyrer og inkassogebyrer.
Hvis målet primært er at få et privat lån tilbage, vil det ofte være mere hensigtsmæssigt først at fokusere på at dokumentere hovedkravet og fremsætte et korrekt betalingskrav.
Hvad hvis gælden er flere år gammel?
Et pengekrav kan blive forældet.
Det betyder, at du ikke nødvendigvis kan vente ubegrænset med at forsøge at få pengene tilbage.
Den almindelige forældelsesfrist for mange pengekrav er 3 år, men der findes en række undtagelser og særlige regler.
Fristen kan blandt andet afhænge af:
- hvornår kravet kunne kræves betalt
- hvilken type krav der er tale om
- om der findes et gældsbrev
- om skyldneren har erkendt gælden
- om forældelsen er blevet afbrudt
Hvis gælden nærmer sig en mulig forældelsesfrist, bør du derfor ikke nøjes med løbende at sende uformelle beskeder.
Pengekrav kan blive forældede. For mange almindelige krav er udgangspunktet en forældelsesfrist på 3 år, men både fristens begyndelse, gældsgrundlaget og eventuelle afbrydelser kan ændre resultatet. Er gælden gammel, bør du derfor undersøge forældelsen konkret.
Afbryder en SMS forældelsen?
Det afhænger af indholdet.
Det afgørende er ikke blot, at I har kommunikeret.
En skyldners erkendelse af sin betalingsforpligtelse kan efter forældelsesreglerne få betydning for forældelsen.
En besked som:
“Jeg ved godt, at jeg stadig skylder dig 20.000 kr.”
kan derfor have en helt anden juridisk betydning end:
“Jeg vil ikke diskutere de penge mere.”
Hvis spørgsmålet om forældelse er afgørende for et konkret krav, bør kommunikationen vurderes konkret.
Hvad hvis I aftaler afdrag?
En afdragsordning kan være en praktisk løsning, hvis skyldneren anerkender gælden, men ikke kan betale hele beløbet på én gang.
Aftalen bør være skriftlig.
Eksempel:
| Samlet gæld | 21.000 kr. |
| Månedligt afdrag | 1.500 kr. |
| Antal afdrag | 14 |
| Betalingsdato | Den 1. i hver måned |
Det bør samtidig fremgå, om der beregnes renter, og hvad konsekvensen er, hvis et afdrag ikke betales.
En skriftlig aftale kan også være nyttig dokumentation for, at skyldneren anerkender gælden.
Hvad hvis min eks siger, at pengene var en gave?
Så er der en tvist om grundlaget for betalingen.
Det er ikke tilstrækkeligt alene at konstatere, at du har overført pengene.
Spørgsmålet bliver, om det kan bevises, at der var en aftale om tilbagebetaling.
Relevant dokumentation kan eksempelvis være:
- teksten på overførslen
- beskeder før overførslen
- beskeder om tilbagebetaling
- tidligere afdrag
- en gældserkendelse
- et gældsbrev
Hvis I ikke kan blive enige, kan det i sidste ende være domstolene, der skal vurdere beviserne.
Hvad hvis pengene blev brugt på fælles udgifter?
Det kan gøre sagen mere kompliceret.
Hvis to samlevende har delt udgifter til eksempelvis:
- husleje
- mad
- ferie
- bil
- møbler
- el og varme
er det ikke automatisk sådan, at den person, der har betalt mest, efterfølgende har et tilbagebetalingskrav mod den anden.
Der skal være et juridisk grundlag for kravet.
Hvis I eksempelvis udtrykkeligt aftalte, at den ene lagde 20.000 kr. ud, som den anden skulle betale tilbage, er situationen anderledes end almindelig fordeling af løbende udgifter under et samliv.
Hvad hvis gælden opstod under et parforhold?
Et parforhold ændrer ikke i sig selv på, at der kan eksistere gæld mellem parterne.
Kærester og samlevende kan godt låne hinanden penge.
Problemet er ofte dokumentationen.
Under et forhold laver mange ikke formelle låneaftaler, fordi de har tillid til hinanden.
Hvis forholdet senere ophører, kan parterne have forskellige opfattelser af, hvad tidligere betalinger betød.
Det gør skriftlige beskeder, bankoplysninger og anden dokumentation særligt vigtig.
Skal du bruge en advokat?
Ikke nødvendigvis.
Ved et klart og ubestridt krav på et relativt begrænset beløb kan betalingspåkravsordningen gøre det muligt selv at gå videre med sagen.
Ved et krav på højst 50.000 kr., som bliver bestridt, kan småsagsprocessen desuden gøre det lettere for privatpersoner at føre sagen uden advokat.
En advokat kan dog være relevant, hvis:
- gælden er bestridt
- dokumentationen er uklar
- beløbet er stort
- forældelse kan være et problem
- sagen udspringer af komplicerede økonomiske forhold
- der er flere forskellige krav mellem parterne
Du bør samtidig holde de forventede omkostninger op mod kravets størrelse.
Hvad gør du, hvis din eks skylder dig 20.000 kr.?
Hvis vi tager den konkrete situation som eksempel, kan processen overordnet se sådan ud:
1. Find dokumentationen
Saml bankoverførsler, MobilePay, SMS’er, Messenger-beskeder, mails og eventuelle aftaler.
2. Undersøg, om gælden er erkendt
Se efter beskeder, hvor din eks direkte eller indirekte anerkender, at pengene skal betales tilbage.
3. Send et skriftligt betalingskrav
Beskriv beløbet og grundlaget klart, og angiv en betalingsfrist.
4. Overvej en afdragsaftale
Hvis gælden erkendes, men din eks ikke kan betale 20.000 kr. på én gang, kan en skriftlig afdragsordning være en løsning.
5. Overvej betalingspåkrav
Hvis gælden ikke bestrides, men betalingen fortsat udebliver, ligger 20.000 kr. inden for grænsen på 100.000 kr. for betalingspåkrav.
6. Hvis gælden bestrides
Hvis din eks eksempelvis påstår, at pengene var en gave, kan sagen kræve en civil afgørelse.
Da 20.000 kr. er under 50.000 kr., vil en sådan sag som udgangspunkt kunne behandles efter småsagsprocessen.
7. Hvis du får medhold
Et betalingspåkrav med påtegning eller en dom kan bruges som grundlag for at forsøge at inddrive gælden gennem fogedretten.
Har du dokumentation for, at de 20.000 kr. var et lån, bør du først fremsætte et klart skriftligt krav om betaling. Hvis din eks erkender gælden, men ikke betaler, kan betalingspåkrav være relevant. Hvis din eks bestrider, at pengene var et lån, kan det blive nødvendigt at få spørgsmålet afgjort som en civil sag.
Ofte stillede spørgsmål om privat gæld
Hvad gør jeg, hvis en privatperson skylder mig penge?
Start med at samle dokumentationen for kravet og kræv pengene tilbage skriftligt. Hvis betaling fortsat udebliver, kan betalingspåkrav eller en civil sag være relevant afhængigt af, om gælden bestrides.
Hvad gør jeg, hvis min eks skylder mig penge?
Det afgørende er, om du kan dokumentere, at der eksisterer et tilbagebetalingskrav. Bankoverførsler, beskeder, gældsbrev og eventuelle tidligere afdrag kan være relevante.
Kan jeg få mine penge tilbage uden et gældsbrev?
Ja, det kan være muligt. Et gældsbrev er stærk dokumentation, men andre beviser kan også understøtte, at der blev indgået en låneaftale.
Er en mundtlig låneaftale gyldig?
En mundtlig aftale kan være bindende. Problemet kan være at bevise aftalens indhold, hvis den anden person senere benægter den.
Er en bankoverførsel bevis nok?
Den dokumenterer overførslen, men ikke nødvendigvis, at pengene var et lån. Andre oplysninger kan derfor være nødvendige.
Kan SMS’er bruges som bevis?
Ja. Skriftlig kommunikation kan være relevant dokumentation, særligt hvis skyldneren anerkender gælden eller omtaler tilbagebetalingen.
Hvor stort må et betalingspåkrav være?
Betalingspåkravsordningen kan anvendes ved pengekrav på højst 100.000 kr. uden renter og omkostninger.
Hvor sender jeg et betalingspåkrav?
Betalingspåkravet indleveres som udgangspunkt til fogedretten i den retskreds, hvor skyldneren bor eller driver virksomhed.
Hvad sker der, hvis skyldneren ikke protesterer?
Hvis skyldneren ikke kommer med indsigelser inden fristen, kan betalingspåkravet få samme bindende virkning som en dom.
Hvad sker der, hvis skyldneren protesterer?
Fogedretten kan ikke afgøre en reel tvist gennem betalingspåkravsprocessen. Sagen kan efter anmodning sendes videre til civilretten.
Hvad er grænsen for en småsag?
Civile krav på højst 50.000 kr. kan som udgangspunkt behandles efter reglerne om småsager.
Kan fogedretten tvinge en person til at betale?
Fogedretten kan blandt andet foretage udlæg, når der findes et grundlag for tvangsfuldbyrdelse. Hvis skyldneren ikke har penge eller aktiver, kan mulighederne for umiddelbar inddrivelse dog være begrænsede.
Kan jeg kræve renter?
Ja, der kan efter omstændighederne kræves renter. Hvilken rente og fra hvilket tidspunkt afhænger blandt andet af aftalen og rentelovens regler.
Kan privat gæld blive forældet?
Ja. For mange almindelige pengekrav er udgangspunktet en forældelsesfrist på 3 år, men der findes både undtagelser og regler om afbrydelse af forældelsen.
Hvad hvis skyldneren erkender gælden?
Gem dokumentationen. En gældserkendelse kan både være vigtig som bevis og have betydning efter reglerne om forældelse.
Hvad hvis min eks siger, at pengene var en gave?
Så kan der være en bevistvist om, hvorvidt pengene skulle tilbagebetales. Hvis I ikke kan blive enige, kan domstolene i sidste ende skulle afgøre spørgsmålet.
Kan jeg sende min eks til inkasso?
Et privat pengekrav kan efter omstændighederne inddrives med hjælp fra advokat eller inkassovirksomhed. Du kan også selv benytte betalingspåkravsordningen, hvis betingelserne er opfyldt.
Skal jeg have en advokat?
Ikke nødvendigvis. Betalingspåkrav og småsagsprocessen er blandt andet indrettet, så mindre krav kan behandles uden, at en advokat nødvendigvis er nødvendig.
Læs mere om gæld og pengekrav
Privat gæld kan udvikle sig fra en simpel betalingsaftale til en egentlig retssag, hvis parterne er uenige.
Du kan derfor også læse vores guides om:
- Betalingspåkrav – sådan inddriver du et ubestridt pengekrav
- Gældsbrev – regler og oprettelse af gældsbrev
- Inkassovarsel – regler og krav til betalingsfristen
- Forældelse af gæld – hvornår bortfalder et pengekrav?
- Fogedretten – sådan foregår inddrivelse af gæld
- Småsager – sådan behandles mindre civile krav ved domstolene