
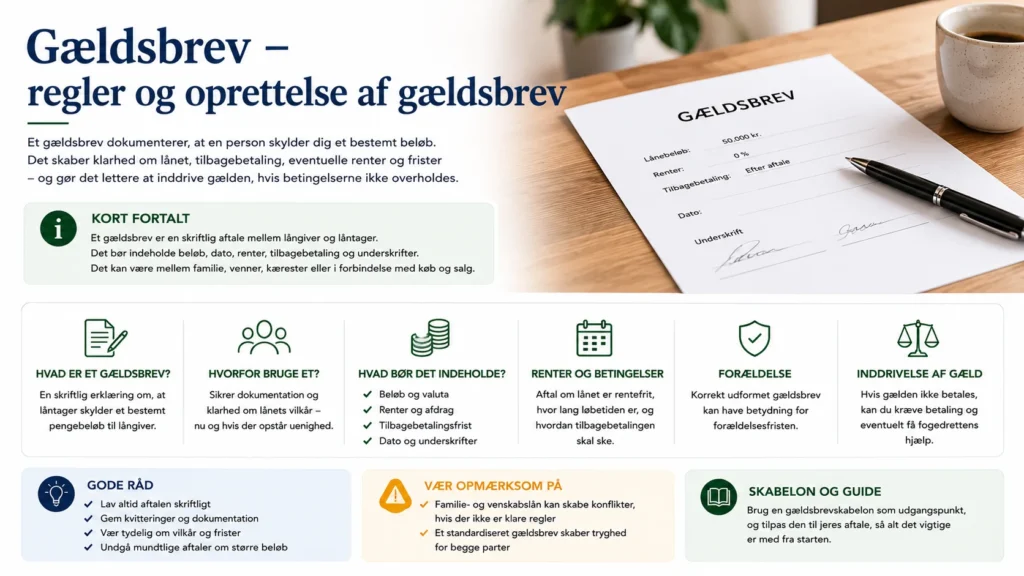
Et gældsbrev er et skriftligt dokument, hvor en person eller virksomhed erkender at skylde et bestemt pengebeløb. Gældsbrevet kan blandt andet bruges til at dokumentere et privat lån og fastlægge, hvordan og hvornår gælden skal betales tilbage.
Et gældsbrev kan være særligt relevant, når der lånes penge mellem familiemedlemmer, venner, kærester eller andre private. Uden skriftlig dokumentation kan det senere blive vanskeligt at bevise, om en overførsel var et lån, en gave eller betaling af en fælles udgift.
Et korrekt udformet gældsbrev kan desuden have betydning for forældelsesfristen og mulighederne for at inddrive gælden, hvis skyldneren ikke betaler.
Et gældsbrev dokumenterer, at en skyldner skylder en kreditor et bestemt pengebeløb. Gældsbrevet bør blandt andet angive parterne, gældens størrelse, tilbagebetalingen, eventuelle renter og datoen for aftalen. Det kan også udformes, så det under bestemte betingelser kan bruges direkte som grundlag for tvangsfuldbyrdelse i fogedretten.
Hvad er et gældsbrev?
Et gældsbrev er grundlæggende en skriftlig erklæring om gæld.
Gældsbrevsloven indeholder ikke en egentlig definition af begrebet. I lovgivningens forarbejder beskrives et gældsbrev imidlertid som en skriftlig erklæring, der giver kreditor en i hovedsagen ubetinget og ensidig fordring på et pengebeløb.
Det betyder i praksis, at skyldneren ved gældsbrevet erkender at skylde kreditor penge.
Et gældsbrev kan eksempelvis anvendes, hvis:
- forældre låner penge til deres barn
- en ven låner en anden ven penge
- kærester eller samlevende låner hinanden penge
- en person låner sin tidligere partner penge
- et familiemedlem finansierer et boligkøb
- købesummen ved en handel helt eller delvist skal betales senere
- en eksisterende gæld skal dokumenteres skriftligt
Gældsbrevet kan samtidig fastlægge de nærmere vilkår for tilbagebetalingen.
Hvorfor oprette et gældsbrev?
Den væsentligste grund er dokumentation.
Hvis du overfører 100.000 kr. til et familiemedlem uden nogen skriftlig aftale, kan bankoverførslen dokumentere, at pengene er blevet overført.
Den dokumenterer ikke nødvendigvis, hvorfor de blev overført.
Modtageren kan senere hævde, at beløbet var en gave.
Med et gældsbrev kan parterne dokumentere, at der var tale om et lån, og hvor stor gælden var.
Gældsbrevet kan samtidig forebygge uenighed om:
- lånets størrelse
- hvem der har lånt pengene
- hvem der har lånt dem ud
- renter
- afdrag
- betalingsfrister
- opsigelse af lånet
- misligholdelse
Et gældsbrev er derfor relevant, selvom parterne har et godt forhold til hinanden, når pengene lånes.
Skal man have et gældsbrev, når man låner penge privat?
Nej.
Der findes ikke et generelt krav om, at et privat lån kun er gyldigt, hvis der oprettes et gældsbrev.
En mundtlig aftale om et lån kan også være bindende.
Problemet opstår især, hvis parterne senere bliver uenige.
Hvis långiver siger:
“Jeg lånte dig 50.000 kr.”
mens låntager siger:
“Du gav mig 50.000 kr.”
skal det afgøres, hvad der faktisk blev aftalt.
Et gældsbrev reducerer denne usikkerhed betydeligt.
Et privat lån behøver ikke nødvendigvis at være dokumenteret med et gældsbrev for at være gyldigt. Uden skriftlig dokumentation kan det dog blive væsentligt vanskeligere at bevise lånets størrelse og vilkår, hvis parterne senere bliver uenige.
Hvem er kreditor og debitor?
I et gældsbrev anvendes typisk betegnelserne kreditor og debitor.
Kreditor er den person, der har penge til gode.
Debitor er den person, der skylder pengene.
Hvis en far eksempelvis låner sin datter 200.000 kr., vil rollerne være:
| Part | Rolle |
|---|---|
| Faren | Kreditor / långiver |
| Datteren | Debitor / låntager |
Betegnelserne långiver og låntager kan også anvendes og er ofte lettere at forstå i et privat gældsbrev.
Hvad skal et gældsbrev indeholde?
Indholdet afhænger af den konkrete aftale.
Et almindeligt privat gældsbrev bør typisk tage stilling til:
- kreditors navn
- debitors navn
- parternes adresser
- gældens størrelse
- baggrunden for gælden
- datoen for gældsbrevet
- hvordan gælden tilbagebetales
- hvornår gælden forfalder
- eventuelle afdrag
- eventuelle renter
- muligheden for førtidig indfrielse
- konsekvenser ved manglende betaling
- eventuel adgang til tvangsfuldbyrdelse
- underskrift
Det vigtigste er, at det tydeligt fremgår, at skyldneren erkender at skylde kreditor det angivne beløb.
Skal CPR-nummer stå i gældsbrevet?
Det er en fordel, at parterne kan identificeres entydigt.
Det betyder dog ikke nødvendigvis, at et fuldt CPR-nummer skal stå på enhver kopi af gældsbrevet eller deles unødvendigt.
Navn og adresse vil ofte indgå i aftalen, mens yderligere identifikationsoplysninger kan anvendes efter behov.
Hvis der anvendes CPR-numre, bør parterne være opmærksomme på, at oplysningerne skal behandles forsvarligt.
Skal gældsbrevet underskrives?
Et gældsbrev er netop dokumentation for skyldnerens erkendelse af gælden, og skyldnerens underskrift har derfor stor praktisk betydning.
Hvis gældsbrevet senere skal anvendes som direkte grundlag for tvangsfuldbyrdelse efter retsplejelovens regler, er underskriften særligt vigtig.
Retsplejelovens § 478 fastslår, at fuldbyrdelse i de relevante tilfælde kan foretages hos den, der ved sin underskrift på dokumentet har forpligtet sig som blandt andet skyldner.
Et gældsbrev bør derfor ikke blot være et dokument, som långiveren selv har skrevet og gemt.
Det bør accepteres og underskrives af skyldneren.
Kan et gældsbrev underskrives digitalt?
Ja.
Et gældsbrev behøver ikke nødvendigvis eksistere som et fysisk stykke papir.
Lovforarbejderne til reglerne om tvangsfuldbyrdelse fastslår, at skriftlighedskravet ikke i sig selv udelukker digitale gældsbreve.
Et digitalt gældsbrev kan derfor være gyldigt.
Det er dog vigtigt, at den valgte underskriftsmetode gør det muligt at dokumentere, hvem der har accepteret dokumentet.
Hvad er et simpelt gældsbrev?
Et simpelt gældsbrev er den type gældsbrev, der typisk er mest relevant ved almindelige private lån.
Gældsbrevslovens § 26 beskriver simple gældsbreve som navnegældsbreve, der ikke falder ind under bestemte kategorier af omsætningsgældsbreve.
Et simpelt gældsbrev vil typisk angive en bestemt kreditor.
Eksempelvis:
“Jeg erkender at skylde Peter Jensen 100.000 kr.”
Et sådant gældsbrev er som udgangspunkt knyttet til den navngivne kreditor og har ikke de samme omsætningsegenskaber som et omsætningsgældsbrev.
Hvad er et omsætningsgældsbrev?
Omsætningsgældsbreve er en særlig kategori af gældsbreve, som er reguleret i gældsbrevslovens kapitel 2.
Det omfatter blandt andet:
- ihændehavergældsbreve
- ordregældsbreve
- visse gældsbreve med pant
- visse navnegældsbreve, der udtrykkeligt er gjort omsættelige
De særlige regler har blandt andet betydning, når gældsbrevet overdrages til en ny kreditor.
Ved almindelige private lån mellem eksempelvis forældre og børn vil et simpelt gældsbrev normalt være den mere relevante konstruktion.
Hvad er forskellen på et simpelt og et omsætningsgældsbrev?
| Simpelt gældsbrev | Omsætningsgældsbrev | |
|---|---|---|
| Typisk anvendelse | Almindelige private lån | Gældsbreve beregnet til lettere omsætning |
| Kreditor | Typisk en bestemt navngiven person | Kan eksempelvis lyde på ihændehaver eller ordre |
| Regler | Gældsbrevslovens kapitel 3 | Gældsbrevslovens kapitel 2 |
| Overdragelse | Ny kreditor får som udgangspunkt ikke bedre ret end den tidligere | Særlige regler kan beskytte en godtroende erhverver |
For de fleste almindelige lån mellem private vil der ikke være behov for at gøre gældsbrevet omsætteligt.
Hvad er et anfordringsgældsbrev?
Et anfordringsgældsbrev er et gældsbrev, hvor gælden kan kræves tilbagebetalt på långiverens anfordring efter de vilkår, der er fastsat i aftalen.
Det betyder, at parterne ikke nødvendigvis aftaler en bestemt dato, hvor hele lånet automatisk skal være betalt.
Långiveren kan i stedet kræve gælden indfriet.
Et anfordringslån kan eksempelvis anvendes ved familielån, hvor parterne ønsker fleksibilitet.
Det er vigtigt, at gældsbrevet klart beskriver:
- hvordan lånet kan opsiges
- om der gælder et varsel
- hvornår beløbet herefter skal betales
Parterne bør altså ikke nøjes med at skrive, at lånet er “på anfordring”, hvis de samtidig har særlige ønsker til proceduren.
Kan et gældsbrev være rentefrit?
Ja.
Parterne kan godt aftale, at et privat lån er rentefrit.
Det ses eksempelvis ofte ved lån mellem familiemedlemmer.
Hvis lånet skal være rentefrit, er det en god idé at skrive det direkte i gældsbrevet.
Eksempel:
“Lånet forrentes ikke.”
Dermed undgår parterne senere uenighed om, hvorvidt långiveren skulle have haft renter under lånets løbetid.
Kan man kræve renter på et privat gældsbrev?
Ja, parterne kan aftale renter.
Hvis gældsbrevet skal forrentes, bør aftalen tydeligt beskrive:
- rentesatsen
- hvordan renten beregnes
- hvornår renterne tilskrives
- hvornår renterne betales
- hvad der sker ved forsinket betaling
Der gælder regler om renter og urimelige aftalevilkår, og en meget høj rente er derfor ikke nødvendigvis gyldig alene, fordi den står i gældsbrevet.
Ved almindelige private familielån vælger mange i stedet et rentefrit gældsbrev.
Kan man aftale faste afdrag?
Ja.
Et gældsbrev kan indeholde en egentlig afdragsplan.
Eksempel:
| Hovedstol | 60.000 kr. |
| Månedligt afdrag | 2.000 kr. |
| Første betaling | 1. oktober 2026 |
| Betalingsdag | Den 1. i hver måned |
| Rente | 0 % |
Hvis der aftales afdrag, bør gældsbrevet også beskrive, om låntageren må betale ekstra af eller indfri hele lånet tidligere.
Kan låntager betale gælden tilbage før tid?
Det afhænger af aftalen.
Ved et almindeligt rentefrit privat lån vil det ofte være naturligt at give låntager mulighed for at indfri gælden helt eller delvist før tid.
Det bør fremgå direkte af gældsbrevet.
Eksempel:
“Debitor kan til enhver tid helt eller delvist indfri gælden uden gebyr.”
Hvis parterne ønsker et bestemt varsel eller andre betingelser, bør disse også beskrives.
Hvad sker der, hvis låntager ikke betaler?
Gældsbrevet bør tage stilling til misligholdelse.
Hvis låntager eksempelvis undlader at betale et aftalt månedligt afdrag, kan aftalen beskrive, hvilke konsekvenser det får.
Det kan eksempelvis aftales, at hele den resterende gæld under bestemte betingelser forfalder til betaling.
Der kan også opstå krav på morarenter efter aftalen eller rentelovens regler.
Hvordan kreditor derefter kan inddrive pengene, afhænger blandt andet af gældsbrevets indhold.
Kan et gældsbrev sendes direkte i fogedretten?
Det kan være muligt, hvis gældsbrevet er udformet korrekt.
Retsplejelovens § 478, stk. 1, nr. 5, giver mulighed for tvangsfuldbyrdelse på grundlag af et gældsbrev, når det udtrykkeligt er bestemt i dokumentet, at det kan tjene som grundlag for fuldbyrdelse.
Det betyder, at et almindeligt gældsbrev ikke automatisk giver adgang til at springe en retssag over.
Hvis parterne ønsker denne mulighed, skal gældsbrevet indeholde en udtrykkelig bestemmelse om tvangsfuldbyrdelse.
En sådan bestemmelse omtales ofte som en fuldbyrdelsesklausul eller eksekutionsklausul.
Et gældsbrev kan udformes, så det efter retsplejelovens § 478 kan tjene som grundlag for tvangsfuldbyrdelse. Det kræver blandt andet, at det udtrykkeligt fremgår af dokumentet, at gældsbrevet kan bruges som grundlag for fuldbyrdelse. Et almindeligt gældsbrev giver ikke automatisk denne mulighed.
Hvad er en fuldbyrdelsesklausul?
En fuldbyrdelsesklausul er en bestemmelse i gældsbrevet om, at dokumentet kan anvendes som grundlag for tvangsfuldbyrdelse.
Formålet er at give kreditor mulighed for at gå til fogedretten på grundlag af gældsbrevet, når betingelserne er opfyldt.
Retsplejeloven kræver, at dette er bestemt udtrykkeligt i dokumentet.
Det er derfor ikke nok, at gældsbrevet blot siger:
“Låntager skal betale pengene tilbage.”
Hvis direkte tvangsfuldbyrdelse ønskes, skal dokumentet specifikt tage stilling til dette.
Hvad betyder tvangsfuldbyrdelse?
Tvangsfuldbyrdelse betyder, at et krav kan søges gennemtvunget gennem fogedretten.
Hvis skyldneren ikke betaler, kan kreditor på grundlag af et gyldigt fuldbyrdelsesgrundlag anmode fogedretten om hjælp til at inddrive gælden.
Fogedretten kan blandt andet undersøge skyldnerens økonomiske forhold og efter reglerne foretage udlæg i aktiver.
Fordelen ved et gældsbrev, der opfylder betingelserne i retsplejelovens § 478, er derfor, at kreditor ikke nødvendigvis først skal have en dom eller et påtegnet betalingspåkrav for at have et fuldbyrdelsesgrundlag.
Det betyder dog ikke, at enhver uenighed automatisk afgøres til kreditors fordel. Hvis skyldneren fremsætter relevante indsigelser, kan spørgsmålet efter omstændighederne kræve yderligere behandling.
Hvad hvis gældsbrevet ikke kan bruges direkte i fogedretten?
Det betyder ikke, at gælden bortfalder.
Gældsbrevet er stadig vigtig dokumentation for kravet.
Hvis skyldneren ikke betaler, kan kreditor eksempelvis overveje et betalingspåkrav, hvis betingelserne er opfyldt.
Betalingspåkrav kan anvendes til pengekrav på højst 100.000 kr. eksklusive renter og omkostninger.
Hvis skyldneren bestrider kravet, kan det blive nødvendigt at få tvisten afgjort ved domstolene.
Gældsbrev eller låneaftale – hvad er forskellen?
Begreberne anvendes ofte om dokumenter, der i praksis indeholder mange af de samme oplysninger.
Der er dog en juridisk forskel i fokus.
Et gældsbrev er grundlæggende skyldnerens skriftlige erkendelse af en pengeforpligtelse.
En låneaftale beskriver i højere grad den samlede aftale mellem långiver og låntager.
Et dokument kan dog sagtens indeholde begge dele.
Et privat dokument kan eksempelvis både:
- fastslå, at låntager skylder 100.000 kr.
- beskrive baggrunden for lånet
- fastsætte renter
- fastsætte afdrag
- beskrive misligholdelse
- indeholde en fuldbyrdelsesklausul
Det afgørende er derfor ikke kun dokumentets overskrift, men også dets juridiske indhold.
Gældsbrev eller gældserkendelse?
En gældserkendelse er en erklæring om, at en person anerkender at skylde et bestemt beløb.
Det kan eksempelvis være relevant, hvis gælden allerede eksisterer, men aldrig tidligere blev dokumenteret ordentligt.
Et gældsbrev vil normalt også indeholde en erkendelse af gælden, men kan samtidig indeholde mere detaljerede vilkår om tilbagebetalingen.
Hvis en tidligere kæreste eksempelvis erkender at skylde 21.000 kr., kan det være langt bedre at få gælden dokumenteret skriftligt end blot at fortsætte med mundtlige aftaler om tilbagebetaling.
Kan man oprette et gældsbrev efter pengene er lånt?
Ja.
Gældsbrevet behøver ikke nødvendigvis blive underskrevet samme dag, som pengene bliver overført.
Hvis parterne allerede har indgået et lån, kan de efterfølgende dokumentere den eksisterende gæld skriftligt.
Det bør i så fald fremgå tydeligt, at gældsbrevet vedrører en allerede eksisterende gæld.
Eksempelvis kan dokumentet angive:
- hvornår pengene blev udlånt
- det oprindelige beløb
- eventuelle allerede betalte afdrag
- den aktuelle restgæld
Det er vigtigt, at oplysningerne svarer til det faktiske mellemværende.
Hvad er et familielån?
Et familielån er et lån mellem familiemedlemmer.
Det kan eksempelvis være:
- forældre til børn
- bedsteforældre til børnebørn
- søskende imellem
- børn til forældre
Familielån bruges blandt andet i forbindelse med boligkøb, større anskaffelser og generationsskifte.
Der gælder ikke én særlig type gældsbrev, som altid skal bruges til familielån.
Et almindeligt simpelt gældsbrev kan ofte anvendes.
Det er dog vigtigt at overveje de skattemæssige og arveretlige konsekvenser, særligt hvis gælden senere ønskes nedskrevet gennem gaver.
Kan forældre låne børn penge rentefrit?
Ja, et familielån kan som udgangspunkt godt aftales rentefrit.
Parterne bør dokumentere lånet med et gældsbrev, så det er tydeligt, at der er tale om et reelt lån og ikke en gave.
Det kan eksempelvis være et anfordringslån, hvor forældrene efter gældsbrevets vilkår kan kræve lånet indfriet.
Det er vigtigt at holde selve lånet og eventuelle senere gaver adskilt.
Hvis forældrene senere ønsker at give barnet penge, som barnet bruger til at nedbringe gælden, bør dispositionerne håndteres korrekt.
Kan gælden nedskrives med det årlige afgiftsfrie gavebeløb?
Her skal man være særlig opmærksom.
Det ses ofte, at familielån kombineres med senere gaver fra forældrene til barnet.
Man bør imidlertid ikke på forhånd skrive ind i gældsbrevet, at gælden automatisk reduceres hvert år med det maksimale afgiftsfrie gavebeløb.
Hvis der på forhånd er en bindende aftale om løbende eftergivelse, kan det få betydning for vurderingen af, om der reelt er tale om et lån.
En eventuel gave og gældseftergivelse bør derfor vurderes som en selvstændig disposition på det tidspunkt, hvor den foretages.
Et rentefrit familielån og en gave er to forskellige dispositioner. Hvis forældrene senere ønsker at eftergive en del af gælden, bør dette håndteres som en selvstændig disposition og ikke nødvendigvis aftales på forhånd som en automatisk årlig nedskrivning af gældsbrevet.
Hvad sker der med gældsbrevet, hvis långiveren dør?
Et udestående lån forsvinder ikke automatisk, fordi långiveren dør.
Fordringen vil som udgangspunkt være et aktiv i långiverens dødsbo.
Hvis en far eksempelvis har lånt sit barn 300.000 kr. og dør, mens gælden stadig eksisterer, skal fordringen derfor som udgangspunkt indgå ved opgørelsen af dødsboet.
Det gælder også, selvom låntageren samtidig er arving.
Gæld og arv er to forskellige juridiske forhold.
Det kan derfor være relevant at tænke gældsbrevet sammen med et eventuelt testamente.
Hvad sker der, hvis låntager dør?
Gælden forsvinder heller ikke automatisk, fordi skyldneren dør.
Kravet vil som udgangspunkt være et krav mod dødsboet.
Om kreditor får hele beløbet tilbage, afhænger blandt andet af dødsboets økonomi og øvrige forpligtelser.
Et skriftligt gældsbrev kan i denne situation være meget værdifuldt, fordi kreditor kan dokumentere kravet over for boet.
Hvad sker der ved skilsmisse?
Hvis den ene ægtefælle har et reelt krav mod den anden efter et gældsbrev, forsvinder gælden ikke automatisk ved separation eller skilsmisse.
Gælden og fordringen kan samtidig få betydning ved opgørelsen af ægtefællernes økonomi.
Hvis gældsbrevet vedrører større beløb mellem ægtefæller, kan der desuden være andre familie- og formueretlige spørgsmål, der bør vurderes konkret.
Kan et gældsbrev overdrages?
Ja.
En kreditor kan efter omstændighederne overdrage sin fordring til en anden.
Ved et simpelt gældsbrev gælder efter gældsbrevslovens § 27, at den nye kreditor som udgangspunkt ikke får bedre ret mod skyldneren end den tidligere kreditor havde.
Det betyder blandt andet, at skyldneren som udgangspunkt bevarer de relevante indsigelser mod kravet.
Der gælder særlige regler om overdragelsen og om underretning til skyldneren.
Ved almindelige familielån vil overdragelse dog ofte ikke være det primære formål med gældsbrevet.
Hvor længe gælder et gældsbrev?
Et gældsbrev gælder ikke nødvendigvis for evigt.
Fordringen kan blive forældet.
Efter forældelseslovens § 5 er forældelsesfristen som udgangspunkt 10 år, når der er udstedt et gældsbrev for fordringen.
Det er en væsentlig forskel fra mange almindelige pengekrav, hvor den almindelige forældelsesfrist som udgangspunkt er 3 år.
Senere forfaldne renter, gebyrer og lignende følger dog ikke nødvendigvis den samme 10-årige frist.
Når der er udstedt et gældsbrev for en fordring, er forældelsesfristen som udgangspunkt 10 år efter forældelseslovens § 5. Senere forfaldne renter, gebyrer og lignende er som udgangspunkt omfattet af de almindelige regler og kan derfor have en kortere forældelsesfrist.
Hvornår begynder de 10 år at løbe?
Forældelsesfristen regnes ikke nødvendigvis fra den dag, hvor gældsbrevet bliver underskrevet.
Efter forældelseslovens almindelige regler regnes fristen som udgangspunkt fra det tidligste tidspunkt, hvor kreditor kunne kræve fordringen opfyldt.
Hvis der eksempelvis er aftalt en bestemt forfaldsdato, får denne derfor betydning.
Ved lån på anfordringsvilkår kan beregningen være anderledes.
Det er derfor vigtigt ikke automatisk at regne 10 år fra underskriftsdatoen i alle situationer.
Kan forældelsen afbrydes?
Ja.
Forældelsesloven indeholder regler om afbrydelse af forældelsen.
Det kan blandt andet ske, hvis skyldneren erkender sin forpligtelse over for kreditor.
Forældelsen kan også afbrydes ved relevante retlige skridt.
Det er vigtigt, fordi et gammelt gældsbrev ikke nødvendigvis er forældet alene ud fra datoen på dokumentet.
Man skal også undersøge, hvad der er sket efterfølgende.
Er et afdrag en erkendelse af gælden?
Et afdrag kan efter omstændighederne være udtryk for, at skyldneren anerkender sin betalingsforpligtelse.
Det kan derfor få betydning for forældelsen.
Det samme kan gælde andre handlinger eller udtalelser, hvor skyldneren erkender gælden.
Hvis forældelse er ved at blive et problem, bør man dog ikke basere sig på antagelser om, hvorvidt en bestemt handling har afbrudt fristen.
Det bør vurderes konkret.
Skal et gældsbrev tinglyses?
Et almindeligt privat gældsbrev skal som udgangspunkt ikke tinglyses alene for at dokumentere selve gældsforholdet mellem parterne.
Tinglysning bliver relevant i andre sammenhænge, eksempelvis hvis der skal etableres bestemte former for sikkerhed i aktiver.
Et almindeligt gældsbrev mellem forældre og børn kan derfor eksistere uden tinglysning.
Er gældsbrev det samme som et pantebrev?
Nej.
Et gældsbrev dokumenterer en pengefordring.
Et pantebrev indebærer derimod, at der knyttes sikkerhed i et bestemt aktiv til gælden.
Det kan eksempelvis være pant i fast ejendom.
| Gældsbrev | Pantebrev | |
|---|---|---|
| Dokumenterer gæld | Ja | Ja |
| Indeholder nødvendigvis pant | Nej | Ja |
| Typisk privat familielån | Ja | Kan anvendes, hvis der ønskes sikkerhed |
| Tinglysning | Normalt ikke for et almindeligt privat gældsbrev | Relevant for at sikre pantets retsstilling |
Hvis långiveren ønsker sikkerhed for et større lån, kan et almindeligt gældsbrev derfor være utilstrækkeligt.
Kan man selv lave et gældsbrev?
Ja.
Der er ikke et generelt krav om, at en advokat skal udarbejde et privat gældsbrev.
Ved et enkelt privat lån kan parterne selv udforme dokumentet.
Det er dog vigtigt, at gældsbrevet faktisk passer til den konkrete aftale.
En tilfældig skabelon fra internettet kan eksempelvis være problematisk, hvis den:
- ikke beskriver tilbagebetalingen korrekt
- indeholder forkerte rentebestemmelser
- mangler regler om misligholdelse
- ikke tager højde for anfordringsvilkår
- ikke indeholder en gyldig fuldbyrdelsesklausul
- blander familielån og gaver sammen
Jo større beløbet er, desto større grund er der til at sikre sig, at dokumentet er korrekt.
Hvad bør man kontrollere før underskrift?
Før gældsbrevet underskrives, bør begge parter kontrollere:
- at navnene er korrekte
- at gældsbeløbet er korrekt
- at baggrunden for gælden er tydelig
- at tilbagebetalingen er forståelig
- at eventuelle afdrag er angivet
- at eventuelle renter er angivet
- at forfaldstidspunktet er klart
- at reglerne om førtidig indfrielse er klare
- at konsekvenserne ved misligholdelse er forståelige
- om gældsbrevet skal kunne tvangsfuldbyrdes
- at begge parter har en kopi
Man bør desuden gemme dokumentation for selve overførslen af lånebeløbet.
Gældsbrevet og bankoverførslen supplerer dermed hinanden.
Skal man gemme det originale gældsbrev?
Ja, gældsbrevet bør opbevares forsvarligt.
Hvis dokumentet er fysisk, bør originalen ikke smides væk, så længe gælden eksisterer.
Hvis dokumentet er digitalt, bør begge parter opbevare en kopi på en måde, hvor dokumentets indhold og underskrift efterfølgende kan dokumenteres.
Det er også en god idé løbende at dokumentere afdrag.
Hvordan dokumenterer man afdrag?
Afdrag bør så vidt muligt ske på en måde, der kan dokumenteres.
Bankoverførsel er derfor normalt bedre end kontant betaling.
Overførselsteksten kan eksempelvis angive:
“Afdrag gældsbrev 01.09.2026”
Kreditor og debitor bør samtidig holde styr på restgælden.
Ved større gældsbreve kan det være en god idé løbende at udarbejde en saldooversigt, så begge parter ved, hvor meget der fortsat skyldes.
Skal gældsbrevet ændres efter hvert afdrag?
Ikke nødvendigvis.
Hvis gældsbrevet indeholder en afdragsplan, kan parterne dokumentere betalingerne separat.
Det kan eksempelvis ske gennem:
- bankoverførsler
- en saldooversigt
- kvitteringer
- skriftlige bekræftelser
Hvis der foretages større ændringer i selve aftalen, kan det derimod være relevant at udarbejde et tillæg eller et nyt dokument.
Hvad når gælden er betalt?
Når gælden er fuldt indfriet, bør det dokumenteres.
Kreditor kan eksempelvis skriftligt bekræfte:
- at hele gælden er betalt
- at der ikke længere består noget krav efter gældsbrevet
- datoen for den endelige betaling
Det er især vigtigt for skyldneren, så der senere ikke opstår tvivl om, hvorvidt gælden stadig eksisterer.
Et fysisk originalt gældsbrev kan samtidig markeres som indfriet.
Hvad hvis gældsbrevet bliver væk?
Et bortkommet gældsbrev betyder ikke nødvendigvis, at den underliggende gæld automatisk ophører.
Det kan dog skabe bevismæssige og juridiske problemer.
Konsekvenserne afhænger blandt andet af typen af gældsbrev.
For visse gældsbreve kan reglerne om mortifikation blive relevante, hvis dokumentet er bortkommet.
Det understreger betydningen af sikker opbevaring og kopier af dokumentet.
Eksempel på et privat gældsbrev
Et enkelt privat gældsbrev kan overordnet være bygget op sådan:
Parter: Navn og oplysninger på långiver og låntager.
Hovedstol: Låntager erkender at skylde långiver 100.000 kr.
Udbetaling: Det angives, hvornår og hvordan lånet er eller bliver udbetalt.
Renter: Det angives, om lånet er rentefrit eller forrentes.
Tilbagebetaling: Det beskrives, om lånet betales gennem afdrag, på en bestemt dato eller på anfordring.
Førtidig indfrielse: Det angives, om låntager frit kan betale ekstra af eller indfri hele gælden.
Misligholdelse: Det beskrives, hvad der sker ved manglende betaling.
Tvangsfuldbyrdelse: Hvis dette ønskes, skal dokumentet udtrykkeligt opfylde betingelserne for at kunne tjene som grundlag for fuldbyrdelse.
Dato og underskrift: Gældsbrevet dateres og underskrives.
Den præcise formulering bør tilpasses det konkrete lån.
Typiske fejl ved et gældsbrev
Selvom et gældsbrev kan være relativt enkelt, er der flere fejl, som kan skabe problemer senere.
Det kan eksempelvis være:
- uklart gældsbeløb
- manglende identifikation af parterne
- ingen aftale om tilbagebetaling
- uklare rentebestemmelser
- uklare anfordringsvilkår
- manglende underskrift
- ingen dokumentation for udbetalingen
- automatisk aftale om fremtidige gaver
- mangelfuld fuldbyrdelsesklausul
- manglende dokumentation for afdrag
Et gældsbrev bør først og fremmest gøre det mindre uklart, hvad parterne har aftalt.
Hvis dokumentet skaber flere spørgsmål, end det besvarer, er det dårligt udformet.
Ofte stillede spørgsmål om gældsbrev
Hvad er et gældsbrev?
Et gældsbrev er en skriftlig erklæring, hvor en skyldner erkender en pengeforpligtelse over for en kreditor.
Er et gældsbrev nødvendigt ved privat lån?
Nej. Et privat lån kan godt være gyldigt uden et gældsbrev. Et gældsbrev gør det dog væsentligt lettere at dokumentere gælden og dens vilkår.
Kan jeg selv lave et gældsbrev?
Ja. Der er ikke et generelt krav om, at en advokat skal udarbejde et almindeligt privat gældsbrev.
Skal et gældsbrev underskrives?
Skyldnerens underskrift er central som dokumentation for gældserkendelsen og har særlig betydning, hvis dokumentet skal anvendes som grundlag for tvangsfuldbyrdelse.
Kan et gældsbrev være digitalt?
Ja. Et gældsbrev kan efter omstændighederne oprettes og underskrives digitalt.
Hvad er et simpelt gældsbrev?
Et simpelt gældsbrev er typisk et gældsbrev til en bestemt navngiven kreditor og er reguleret af gældsbrevslovens kapitel 3.
Hvad er et anfordringsgældsbrev?
Det er et gældsbrev, hvor lånet efter de aftalte vilkår kan kræves tilbagebetalt på långiverens anfordring.
Kan et gældsbrev være rentefrit?
Ja. Det bør i så fald fremgå tydeligt af gældsbrevet, at lånet ikke forrentes.
Kan forældre låne deres børn penge rentefrit?
Ja. Et rentefrit familielån kan blandt andet dokumenteres med et gældsbrev.
Skal et gældsbrev tinglyses?
Et almindeligt privat gældsbrev skal normalt ikke tinglyses alene for at dokumentere gælden. Hvis der skal etableres pant eller anden sikkerhed, kan andre regler blive relevante.
Hvor længe gælder et gældsbrev?
Når der er udstedt et gældsbrev for en fordring, er forældelsesfristen som udgangspunkt 10 år efter forældelseslovens § 5. Beregningen af fristen afhænger blandt andet af, hvornår kravet kan kræves opfyldt.
Er forældelsesfristen altid 10 år for renter?
Nej. Senere forfaldne renter, gebyrer og lignende følger som udgangspunkt den almindelige forældelsesfrist.
Kan forældelsen afbrydes?
Ja. Det kan blandt andet ske ved skyldnerens erkendelse af gælden eller gennem relevante retlige skridt.
Kan et gældsbrev bruges direkte i fogedretten?
Det kan være muligt, hvis gældsbrevet opfylder betingelserne i retsplejelovens § 478 og udtrykkeligt bestemmer, at dokumentet kan tjene som grundlag for fuldbyrdelse.
Hvad hvis der ikke står noget om tvangsfuldbyrdelse?
Gældsbrevet kan stadig være gyldigt og dokumentere kravet, men det giver ikke alene den særlige direkte adgang til tvangsfuldbyrdelse efter § 478, stk. 1, nr. 5.
Hvad sker der med gælden, hvis kreditor dør?
Fordringen vil som udgangspunkt indgå som et aktiv i kreditors dødsbo.
Hvad sker der, hvis skyldneren dør?
Gælden bortfalder ikke automatisk. Kreditor kan som udgangspunkt have et krav mod skyldnerens dødsbo.
Er et gældsbrev det samme som et pantebrev?
Nej. Et gældsbrev dokumenterer gælden, mens et pantebrev samtidig etablerer eller dokumenterer sikkerhed i et bestemt aktiv.
Kan jeg oprette et gældsbrev efter lånet er givet?
Ja. Parterne kan efterfølgende dokumentere en allerede eksisterende gæld skriftligt, hvis de er enige om gælden og vilkårene.
Hvad gør man, når gælden er betalt?
Kreditor bør skriftligt bekræfte, at gælden er fuldt indfriet, så skyldneren har dokumentation for, at der ikke længere består et krav.
Læs mere om privat gæld
Et gældsbrev er først og fremmest en måde at dokumentere gælden på. Hvis skyldneren allerede er holdt op med at betale, kan andre regler blive relevante.
Du kan derfor også læse vores guides om:
- Privat gæld – hvad gør du, hvis nogen skylder dig penge?
- Betalingspåkrav – sådan kan et pengekrav inddrives
- Inkassovarsel – regler og betalingsfrist
- Forældelse af gæld – hvornår bliver et krav forældet?
- Fogedretten – sådan foregår inddrivelse
- Testamente – hvis et større familielån skal ses i sammenhæng med arven