
Når en person dør, kan der skulle betales arveafgift af den formue, som går videre til arvingerne. Hvor stor afgiften bliver, afhænger især af, hvem der arver, og hvor stor den afgiftspligtige del af dødsboet er.
Arveafgift kaldes juridisk for boafgift. Ægtefæller betaler ingen boafgift, mens blandt andet børn og andre nære pårørende som udgangspunkt betaler 15 %. For visse andre arvinger kan der også skulle betales en tillægsboafgift.
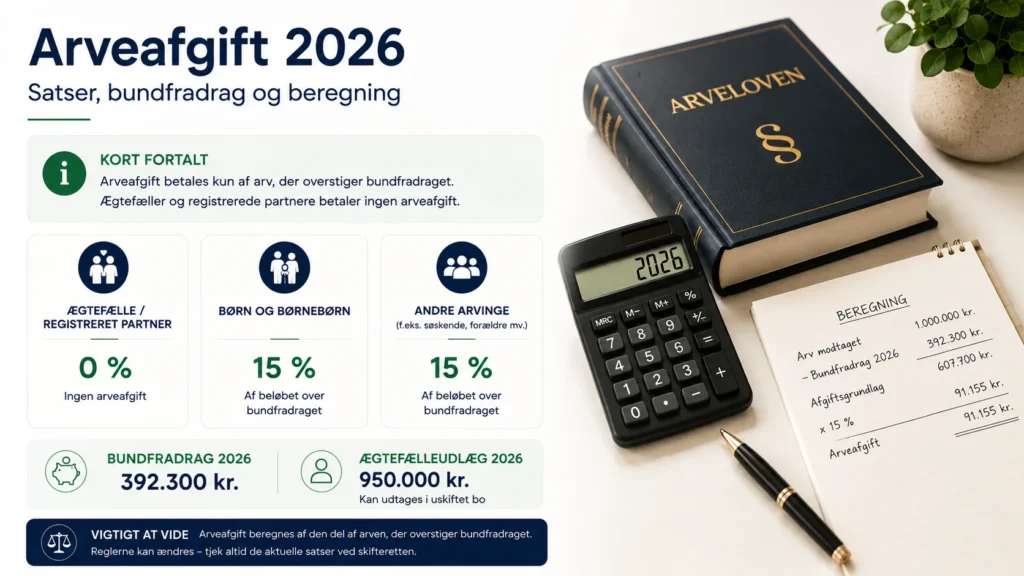
I 2026 er bundfradraget ved beregningen af boafgift 392.300 kr. Det betyder, at den almindelige boafgift som udgangspunkt først beregnes af den del af den relevante afgiftspligtige beholdning, der overstiger bundfradraget.
Arveafgift kaldes juridisk boafgift. Ægtefæller og registrerede partnere betaler ingen boafgift. Børn og en række andre nære pårørende betaler som udgangspunkt 15 %. Andre arvinger kan desuden skulle betale 25 % i tillægsboafgift. Det giver en effektiv samlet afgift på 36,25 %. Bundfradraget er 392.300 kr. i 2026.
Hvad er arveafgift?
Arveafgift er den afgift, der i visse tilfælde skal betales, når værdier fra et dødsbo går videre til arvingerne.
Selvom betegnelsen arveafgift stadig bruges meget, hedder afgiften i lovgivningen boafgift.
Hvor meget der skal betales, afhænger blandt andet af:
- hvem der arver
- arvingens relation til afdøde
- størrelsen på dødsboet
- om arvingen er fritaget for boafgift
- om arvingen også er omfattet af tillægsboafgift
- hvordan boets værdier fordeles
Det er derfor ikke muligt at sige, at der generelt skal betales eksempelvis 15 % af al arv.
Nogle arvinger betaler ingen afgift, mens andre kan blive omfattet af både boafgift og tillægsboafgift.
Hvor meget er arveafgiften?
Arveafgiften kan overordnet opdeles i tre grupper.
Ægtefæller og registrerede partnere er fritaget for boafgift.
En række nære familiemedlemmer og andre personer i den afgiftsmæssigt nærmeste kreds betaler som udgangspunkt 15 %.
Andre arvinger kan både skulle betale den almindelige boafgift på 15 % og en tillægsboafgift på 25 %.
| Arving | Afgift |
|---|---|
| Ægtefælle eller registreret partner | 0 % |
| Børn og andre arvinger i 15 %-gruppen | 15 % |
| Andre arvinger | 15 % + 25 % tillægsboafgift |
Når både boafgift og tillægsboafgift skal betales, bliver den effektive samlede afgift 36,25 %.
Den er altså ikke 40 %.
Det skyldes, at tillægsboafgiften beregnes efter fradrag af den almindelige boafgift.
Hvad er bundfradraget for arveafgift i 2026?
Ved beregningen af boafgift findes der et bundfradrag.
I 2026 er bundfradraget:
392.300 kr.
Bundfradraget betyder, at der som udgangspunkt først beregnes almindelig boafgift af den del af den relevante afgiftspligtige beholdning, der overstiger 392.300 kr.
Hvis den afgiftspligtige beholdning eksempelvis er 1.000.000 kr., vil den simple beregning tage udgangspunkt i:
1.000.000 kr. – 392.300 kr. = 607.700 kr.
Det er herefter de 607.700 kr., som den almindelige boafgift kan beregnes af.
Er bundfradraget pr. arving?
Nej.
Det er en vigtig forskel.
Bundfradraget gælder som udgangspunkt for dødsboet og ikke særskilt for hver enkelt arving.
Hvis afdøde efterlader sig tre børn, får børnene altså ikke automatisk et bundfradrag på 392.300 kr. hver.
Bundfradraget på 392.300 kr. i 2026 er som udgangspunkt knyttet til dødsboet. Hvis flere børn arver fra det samme bo, betyder det derfor ikke, at hvert barn har sit eget bundfradrag på 392.300 kr.
Hvordan beregnes arveafgift?
Et forenklet eksempel kan illustrere beregningen.
En ugift forælder dør og efterlader en afgiftspligtig beholdning på:
1.000.000 kr.
Det eneste barn skal arve hele beløbet.
Først fratrækkes bundfradraget:
1.000.000 kr. – 392.300 kr. = 607.700 kr.
Herefter beregnes 15 % boafgift:
607.700 kr. × 15 % = 91.155 kr.
Boafgiften bliver dermed:
91.155 kr.
Efter afgiften vil der i dette forenklede eksempel være:
908.845 kr.
tilbage.
Den konkrete beregning i et dødsbo kan være mere kompliceret, men eksemplet viser grundprincippet.
Eksempler på arveafgift i 2026
Hvis hele den afgiftspligtige beholdning går til en arving i 15 %-gruppen, kan en forenklet beregning se sådan ud:
| Afgiftspligtig beholdning | Efter bundfradrag | 15 % boafgift |
|---|---|---|
| 300.000 kr. | 0 kr. | 0 kr. |
| 500.000 kr. | 107.700 kr. | 16.155 kr. |
| 1.000.000 kr. | 607.700 kr. | 91.155 kr. |
| 2.000.000 kr. | 1.607.700 kr. | 241.155 kr. |
| 5.000.000 kr. | 4.607.700 kr. | 691.155 kr. |
Tallene er forenklede eksempler og skal ikke betragtes som en konkret beregning af et bestemt dødsbo.
Arveafgift for ægtefælle
En ægtefælle betaler ikke boafgift af arv efter sin afdøde ægtefælle.
Arveafgiften er dermed:
0 %
Det gælder, uanset om ægtefællen arver et mindre beløb eller en stor formue.
Hvis den efterlevende ægtefælle eksempelvis modtager 2.000.000 kr. i arv, skal der ikke betales boafgift af arven.
Det er en væsentlig forskel mellem ægtefæller og ugifte samlevende.
Arveafgift for børn
Børn er omfattet af den almindelige boafgift på:
15 %
Det gælder også andre livsarvinger såsom børnebørn og oldebørn.
Boafgiften beregnes dog ikke nødvendigvis som 15 % direkte af det beløb, som barnet får udbetalt.
Bundfradraget i dødsboet skal først indgå i beregningen.
Hvis et dødsbo eksempelvis består af 1.000.000 kr., og ét barn arver hele boet, vil boafgiften i det simple eksempel derfor være 91.155 kr. og ikke 150.000 kr.
Arveafgift for børnebørn
Børnebørn tilhører også den personkreds, hvor boafgiften som udgangspunkt er 15 %.
Det samme gælder fjernere livsarvinger.
Om et barnebarn faktisk arver efter arvelovens almindelige regler afhænger dog af familiesituationen.
Hvis afdødes barn fortsat lever, vil barnebarnet normalt ikke træde i barnets sted efter den almindelige arverækkefølge.
Et barnebarn kan dog eksempelvis være indsat som arving i et testamente.
Arveretten og arveafgiften er derfor to forskellige spørgsmål.
Arveafgift for forældre
Afdødes forældre er også omfattet af 15 %-gruppen.
Hvis en forælder arver efter sit barn, skal der derfor som udgangspunkt betales 15 % boafgift efter de almindelige regler.
Om forældrene overhovedet arver uden testamente afhænger af, hvilke andre arvinger afdøde efterlader sig.
Har afdøde eksempelvis børn, kommer forældrene normalt ikke i betragtning efter den almindelige arverækkefølge.
Arveafgift for samlevende
Reglerne for samlevende er særligt vigtige, fordi ugifte samlevende ikke automatisk behandles som ægtefæller.
En samlever er derfor ikke automatisk fritaget for boafgift.
En samlever kan dog være omfattet af 15 %-gruppen, hvis betingelserne i boafgiftsreglerne er opfyldt.
Det kan blandt andet være relevant, hvis samleverne har haft fælles bopæl i en bestemt periode før dødsfaldet.
Det ændrer ikke på, at samlevende som udgangspunkt ikke automatisk arver hinanden.
Hvis en ugift samlever skal arve, vil der derfor ofte også være behov for et testamente.
Et udvidet samlevertestamente kan i visse situationer give samlevende en arveretlig stilling, der på flere punkter minder om ægtefællers. Det gør dog ikke samleveren afgiftsfri på samme måde som en ægtefælle.
En ægtefælle betaler ingen boafgift. En ugift samlever kan derimod være omfattet af 15 % boafgift, hvis betingelserne er opfyldt. Samlevende arver samtidig ikke automatisk hinanden, så et testamente kan være nødvendigt.
Arveafgift for søskende
Reglerne om søskendes boafgift er ændret fra 2027.
Ved dødsfald i 2026 er søskende som udgangspunkt fortsat omfattet af reglerne om tillægsboafgift, medmindre en særlig undtagelse finder anvendelse.
Det betyder, at der i 2026 som udgangspunkt både skal betales almindelig boafgift og tillægsboafgift.
Fra 2027 bliver arv til søskende derimod som udgangspunkt alene omfattet af den almindelige boafgift på 15 %.
Hvis du læser om en sats på 15 % for søskende, er det derfor vigtigt at kontrollere, hvilket år oplysningerne vedrører.
Arveafgift for nevøer og niecer
Nevøer og niecer er som udgangspunkt ikke omfattet af den almindelige 15 %-gruppe alene.
Arv til en nevø eller niece vil derfor typisk udløse både boafgift og tillægsboafgift.
Det giver en effektiv samlet afgift på:
36,25 %
Det gælder, selvom nevøen eller niecen familiemæssigt kan opleves som en nær pårørende.
Boafgiftsreglernes personkreds følger lovens kategorier og ikke alene, hvor tæt relationen har været i praksis.
Arveafgift for venner
Hvis en ven bliver indsat som arving i et testamente, vil arvingen som udgangspunkt være omfattet af både boafgift og tillægsboafgift.
Den effektive afgift bliver derfor normalt:
36,25 %
Hvis du eksempelvis ønsker at efterlade en større del af din formue til en ven, kan afgiften derfor få betydelig økonomisk betydning.
Det samme kan gælde andre personer, der ikke tilhører den afgiftsmæssigt nærmeste personkreds.
Hvorfor er den samlede arveafgift 36,25 % og ikke 40 %?
Det kan umiddelbart virke naturligt at lægge 15 % og 25 % sammen.
Men sådan beregnes afgifterne ikke.
Tillægsboafgiften beregnes af det beløb, der er tilbage efter den almindelige boafgift.
Hvis beregningsgrundlaget eksempelvis er 100.000 kr.:
Først beregnes 15 %:
100.000 kr. × 15 % = 15.000 kr.
Der er herefter:
85.000 kr.
tilbage.
Tillægsboafgiften på 25 % bliver:
85.000 kr. × 25 % = 21.250 kr.
Den samlede afgift bliver:
15.000 kr. + 21.250 kr. = 36.250 kr.
Det svarer til:
36,25 %
Hvad er tillægsboafgift?
Tillægsboafgift er en ekstra afgift, der betales af arv til personer uden for den personkreds, som alene er omfattet af den almindelige boafgift.
Tillægsboafgiften er:
25 %
Den kommer oven i den almindelige boafgift på 15 %, men beregnes efter den almindelige boafgift.
Det er derfor, den samlede effektive sats bliver 36,25 %.
Tillægsboafgiften er særligt relevant ved arv til eksempelvis venner og i 2026 som udgangspunkt også søskende.
Skal man betale arveafgift af en bolig?
Hvis en bolig indgår i dødsboet, indgår dens værdi som udgangspunkt i opgørelsen af boets aktiver.
Det kan eksempelvis være:
- ejerbolig
- sommerhus
- udlejningsejendom
- anden fast ejendom
Arveafgiften beregnes ikke som en særskilt afgift alene på boligen.
Boligens værdi indgår i den samlede opgørelse af dødsboet sammen med øvrige aktiver og gæld.
Hvis en arving overtager boligen, kan værdiansættelsen derfor få stor betydning for boets samlede værdi og dermed også for afgiften.
Skal man betale arveafgift af kontanter?
Kontanter og bankindeståender indgår som udgangspunkt i dødsboet.
Det kan eksempelvis være:
- penge på lønkonto
- opsparing
- kontantbeholdning
- indestående på andre bankkonti
Det afgørende for afgiften er ikke, om arven består af kontanter eller andre aktiver.
Det er boets samlede værdier og den relevante afgiftsmæssige behandling, der er central.
Skal man betale arveafgift af aktier?
Aktier og andre værdipapirer kan også indgå i dødsboet.
Deres værdi skal derfor indgå i boopgørelsen.
Det kan blandt andet være:
- børsnoterede aktier
- investeringsbeviser
- obligationer
- ejerandele i virksomheder
Værdiansættelsen kan have betydning for størrelsen på den arv, der senere fordeles.
Ved større værdipapirbeholdninger eller virksomhedsejerskab kan reglerne blive mere komplekse.
Skal man betale arveafgift af pension?
Pensioner og livsforsikringer skal ikke nødvendigvis behandles på samme måde som almindelige aktiver i dødsboet.
Mange pensionsordninger og forsikringer udbetales direkte til en begunstiget uden først at indgå i dødsboet.
Der gælder særlige regler for sådanne udbetalinger.
Man bør derfor ikke automatisk antage, at en pension bliver behandlet på samme måde som eksempelvis penge på afdødes bankkonto.
Hvem betaler arveafgiften?
Boafgiften bliver som udgangspunkt håndteret som en del af behandlingen af dødsboet.
Det betyder, at arvingen normalt ikke først får hele arven udbetalt og derefter selv skal overføre boafgiften.
Afgiften beregnes i forbindelse med boets behandling, hvorefter den resterende arv kan fordeles.
Det beløb, arvingen reelt modtager, vil derfor normalt være efter den relevante boafgift.
Hvornår betales arveafgiften?
Arveafgiften bliver relevant i forbindelse med behandlingen og afslutningen af dødsboet.
Før man kan fastslå den endelige afgift, skal man blandt andet have overblik over:
- boets aktiver
- boets gæld
- omkostninger
- arvingerne
- fordelingen af arven
- eventuelt testamente
Det er derfor ikke nødvendigvis muligt at kende den endelige arveafgift umiddelbart efter dødsfaldet.
Skal man betale skat af arv?
Arv og almindelig indkomstskat er to forskellige ting.
Når du modtager almindelig arv fra et dødsbo, er det boafgiftsreglerne, der er centrale.
Det betyder ikke nødvendigvis, at du også skal betale almindelig indkomstskat af det beløb, du arver.
Der kan dog være andre skattemæssige spørgsmål knyttet til bestemte aktiver.
Det kan eksempelvis være relevant ved:
- virksomheder
- aktier
- fast ejendom
- visse pensionsordninger
- udenlandske aktiver
Det er derfor vigtigt at skelne mellem boafgift og andre skatter.
Arveafgift og testamente
Et testamente kan ændre, hvem der modtager arven, men det ændrer ikke automatisk arvingens afgiftsmæssige kategori.
Hvis du eksempelvis indsætter en ven som arving, bliver personen ikke omfattet af 15 %-gruppen alene, blot fordi vedkommende står i testamentet.
På samme måde bliver en samlever ikke afgiftsfri som en ægtefælle alene ved at blive indsat i et testamente.
Testamentet bestemmer altså i høj grad hvem der arver, mens boafgiftsreglerne bestemmer hvilken afgift der skal betales.
Kan man undgå arveafgift med et testamente?
Et testamente kan ikke generelt fjerne den boafgift, som følger af lovgivningen.
Det kan dog have betydning for den samlede økonomiske fordeling, fordi du kan bestemme, hvem der skal arve den del af formuen, du frit kan disponere over.
Der findes også særlige situationer, hvor arveplanlægning kan påvirke det endelige resultat.
Det bør dog ikke forveksles med, at man frit kan skrive sig uden om boafgiften.
Kan man give pengene væk før sin død?
Nogle overvejer at give en del af formuen væk som gaver, mens de stadig lever.
Gaver er imidlertid omfattet af deres egne skatte- og afgiftsregler.
Der findes blandt andet årlige afgiftsfrie gavebeløb for visse nære familiemedlemmer.
Det betyder ikke, at man uden videre kan give ubegrænsede beløb væk afgiftsfrit.
Gaveafgift og boafgift er to forskellige regelsæt, selvom de på flere områder hænger sammen.
Hvad hvis afdøde har gæld?
Arveafgiften beregnes ikke blot af den samlede værdi af alt, hvad afdøde ejede.
Dødsboets gæld og relevante udgifter skal også håndteres.
Hvis afdøde eksempelvis havde:
- boliglån
- bankgæld
- privat gæld
- ubetalte regninger
- anden gæld
kan det reducere den nettoformue, der er tilbage til arvingerne.
Det er den resterende formue efter boets forpligtelser, der er relevant for arven.
Hvad hvis boet er mindre end bundfradraget?
Hvis den relevante afgiftspligtige beholdning ikke overstiger bundfradraget, vil der som udgangspunkt ikke være almindelig boafgift at beregne af den del.
I 2026 er bundfradraget:
392.300 kr.
Et forenklet dødsbo på eksempelvis 300.000 kr., som alene går til et barn, vil derfor som udgangspunkt ikke udløse 15 % boafgift.
Det betyder dog ikke, at bundfradraget kan anvendes på alle typer udbetalinger eller i alle situationer uden yderligere vurdering.
Arveafgift og arv efter begge forældre
Hvis et barn først arver efter den ene forælder og senere efter den anden, er der tale om to forskellige dødsboer.
Der foretages derfor en selvstændig behandling af hvert dødsbo.
Det betyder også, at bundfradraget knytter sig til det enkelte bo.
Hvis forældrene dør på forskellige tidspunkter, kan der derfor være et bundfradrag ved behandlingen af hvert dødsbo efter de regler og beløbsgrænser, der gælder på det pågældende tidspunkt.
Ændrer bundfradraget sig?
Ja.
Bundfradraget reguleres.
Derfor bør du altid kontrollere beløbet for det år, hvor dødsfaldet sker.
I 2026 er bundfradraget:
392.300 kr.
En artikel eller beregner, der bruger et bundfradrag fra et tidligere år, kan derfor give et forkert resultat.
Det samme gælder andre beløbsgrænser inden for arveretten.
Bundfradraget reguleres løbende. Ved beregning af arveafgift skal du derfor bruge de beløbsgrænser, der gælder for det relevante dødsår. Bundfradraget er 392.300 kr. i 2026.
Arveafgift og arv fra udlandet
Hvis afdøde eller arvingen har tilknytning til flere lande, kan beregningen blive mere kompliceret.
Det kan eksempelvis være tilfældet, hvis:
- afdøde boede i udlandet
- arvingen bor i udlandet
- afdøde ejede ejendom i et andet land
- dødsboet indeholder udenlandske aktiver
Her kan både danske og udenlandske regler få betydning.
Der kan også opstå spørgsmål om, hvilket land der har ret til at opkræve afgift.
Ved internationale dødsboer kan konkret rådgivning derfor være relevant.
Arveafgift og velgørende organisationer
Visse godkendte organisationer kan være fritaget for boafgift.
Det betyder, at en organisation i nogle situationer kan modtage testamentarisk arv uden den boafgift, som en privatperson ellers skulle betale.
Det har også ført til forskellige modeller for testamentarisk arveplanlægning, hvor en velgørende organisation kombineres med arv til andre personer.
Om en bestemt model er fordelagtig, afhænger af den konkrete situation og bør beregnes konkret.
Typiske misforståelser om arveafgift
Der er flere almindelige misforståelser om arveafgift.
“Alle betaler 15 % af deres arv”
Nej.
Ægtefæller betaler ingen boafgift, mens andre arvinger kan betale mere end 15 %.
“Hvert barn får et bundfradrag”
Nej.
Bundfradraget er som udgangspunkt knyttet til dødsboet og ikke til hvert barn.
“15 % + 25 % er 40 %”
Ikke ved beregningen af boafgift og tillægsboafgift.
Den effektive samlede sats er 36,25 %.
“Samlevende betaler ingen arveafgift”
Det er forkert.
En samlever er ikke afgiftsfri som en ægtefælle.
“Et testamente kan fjerne arveafgiften”
Ikke generelt.
Et testamente ændrer ikke i sig selv de lovbestemte afgiftssatser.
Arveafgift – oversigt
| Situation | Regel i 2026 |
|---|---|
| Bundfradrag | 392.300 kr. |
| Ægtefælle | 0 % |
| Børn | 15 % |
| Børnebørn | 15 % |
| Forældre | 15 % |
| Visse samlevende | 15 % |
| Andre arvinger | Op til effektivt 36,25 % |
Den konkrete afgift afhænger altid af dødsboet og arvingernes forhold til afdøde.
Ofte stillede spørgsmål om arveafgift
Hvad er arveafgift?
Arveafgift er den almindelige betegnelse for den boafgift, der kan skulle betales, når en person modtager arv.
Hvad er arveafgiften i 2026?
Ægtefæller betaler 0 %. Børn og en række andre nære relationer betaler som udgangspunkt 15 %, mens andre arvinger kan blive omfattet af en effektiv samlet afgift på 36,25 %.
Hvad er bundfradraget i 2026?
Bundfradraget er 392.300 kr.
Er bundfradraget pr. arving?
Nej. Bundfradraget er som udgangspunkt knyttet til dødsboet.
Hvor meget betaler børn i arveafgift?
Børn betaler som udgangspunkt 15 % boafgift efter anvendelse af det relevante bundfradrag.
Hvor meget betaler en ægtefælle?
En ægtefælle eller registreret partner betaler ingen boafgift.
Betaler børnebørn arveafgift?
Ja. Børnebørn er som udgangspunkt omfattet af 15 %-satsen.
Betaler samlevende arveafgift?
Ja, som udgangspunkt. Visse samlevende kan være omfattet af 15 %-gruppen, hvis betingelserne er opfyldt.
Betaler søskende arveafgift?
Ja. Ved dødsfald i 2026 er søskende som udgangspunkt fortsat omfattet af tillægsboafgiften, medmindre en undtagelse gælder. Fra 2027 ændres reglerne, så søskende som udgangspunkt alene skal betale 15 % boafgift.
Hvor meget betaler en ven i arveafgift?
En ven vil som udgangspunkt være omfattet af både boafgift og tillægsboafgift. Den effektive samlede sats er 36,25 %.
Hvorfor er afgiften 36,25 % og ikke 40 %?
Fordi tillægsboafgiften på 25 % beregnes af beløbet efter den almindelige boafgift på 15 %.
Skal jeg betale indkomstskat af min arv?
Almindelig arv behandles ikke på samme måde som almindelig lønindkomst. Boafgift og indkomstskat er forskellige regelsæt.
Kan man undgå arveafgift med et testamente?
Et testamente kan ikke generelt fjerne den boafgift, som følger af lovgivningen.
Kan man give arv på forskud?
Det er muligt at give gaver eller arveforskud, men der gælder særskilte regler om blandt andet gaveafgift og afgiftsfrie gavebeløb.
Hvem beregner arveafgiften?
Boafgiften håndteres som en del af dødsbobehandlingen og beregnes på baggrund af boets værdier, arvingerne og den endelige fordeling.
Hvornår bliver arveafgiften betalt?
Afgiften håndteres i forbindelse med behandlingen og afslutningen af dødsboet, før den endelige arv fordeles.