
Du kan hvert år give et bestemt beløb i gave til en række nære familiemedlemmer uden at betale gaveafgift. I 2026 kan du blandt andet give op til 80.600 kr. afgiftsfrit til hvert af dine børn, børnebørn og forældre.
Der gælder andre regler for blandt andet svigerbørn, ægtefæller, søskende og venner. Det er derfor ikke kun gavens størrelse, der afgør, om der skal betales afgift. Dit forhold til den person, der modtager gaven, er mindst lige så vigtigt.
Hvis du giver mere end årets afgiftsfrie beløb til en person, der er omfattet af reglerne om gaveafgift, skal der som udgangspunkt betales gaveafgift af den del af gaven, der overstiger grænsen.
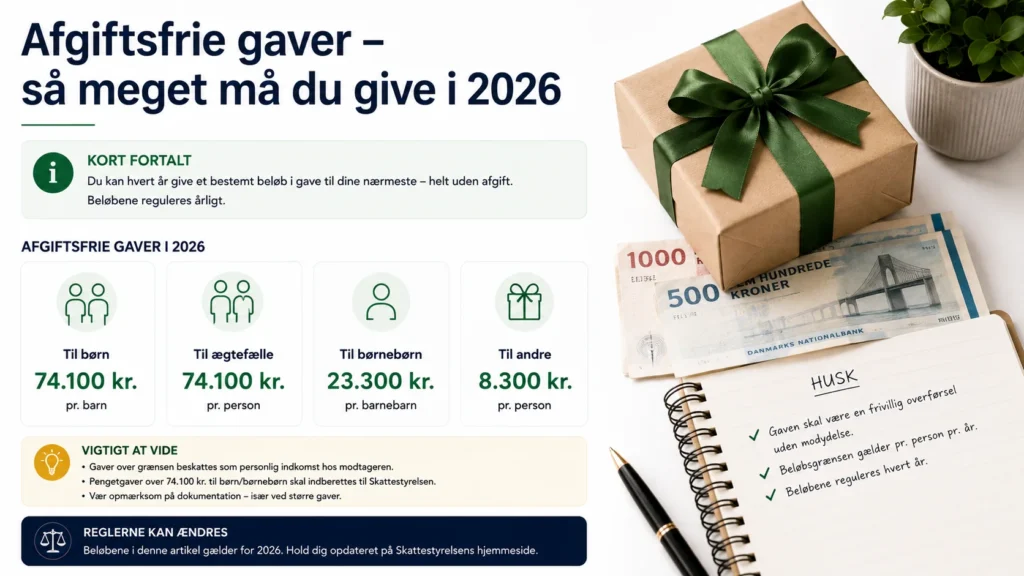
I 2026 kan du som udgangspunkt give op til 80.600 kr. afgiftsfrit til blandt andet børn, stedbørn, børnebørn og forældre. Til svigerbørn er grænsen 28.200 kr. Ægtefæller kan som hovedregel give hinanden gaver uden gaveafgift og uden den samme årlige beløbsgrænse. Overskrides beløbsgrænsen, er gaveafgiften normalt 15 % af det overskydende beløb for personer i den almindelige gaveafgiftskreds.
Hvor meget må man give i afgiftsfrie gaver i 2026?
Det almindelige afgiftsfrie gavebeløb er 80.600 kr. i 2026.
Beløbet gælder blandt andet gaver til:
- børn
- stedbørn
- børnebørn
- oldebørn og øvrige efterkommere
- forældre
- visse samlevende
- visse plejebørn
- afdøde børn og stedbørns længstlevende ægtefælle
Der gælder en lavere grænse for svigerbørn.
Til et barns eller stedbarns ægtefælle kan der i 2026 gives op til:
28.200 kr.
uden gaveafgift.
Ægtefæller har en særlig position og kan som hovedregel give hinanden gaver uden gaveafgift.
Satser for afgiftsfrie gaver i 2026
De vigtigste beløbsgrænser kan sammenfattes sådan:
| Modtager | Afgiftsfrit beløb i 2026 | Afgift over grænsen |
|---|---|---|
| Børn og stedbørn | 80.600 kr. | 15 % |
| Børnebørn og øvrige efterkommere | 80.600 kr. | 15 % |
| Forældre | 80.600 kr. | 15 % |
| Visse samlevende | 80.600 kr. | 15 % |
| Visse plejebørn | 80.600 kr. | 15 % |
| Svigerbørn | 28.200 kr. | 15 % |
| Bedsteforældre og stedforældre | 80.600 kr. | 36,25 % |
| Ægtefælle | Ingen almindelig beløbsgrænse | Som hovedregel ingen gaveafgift |
Beløbsgrænserne gælder pr. gavegiver og pr. gavemodtager inden for kalenderåret.
Hvor meget må man give sine børn skattefrit?
Du kan i 2026 give hvert af dine børn op til:
80.600 kr.
uden gaveafgift.
Hvis du har tre børn, kan du derfor give 80.600 kr. til hvert barn.
Det betyder, at du samlet kan give:
3 × 80.600 kr. = 241.800 kr.
uden gaveafgift, hvis hvert barn modtager 80.600 kr.
Det afgiftsfrie beløb gælder altså ikke samlet for alle børn.
Det gælder forholdet mellem den enkelte gavegiver og den enkelte gavemodtager.
Kan både mor og far give 80.600 kr.?
Ja, hvis begge forældre selvstændigt giver en gave.
Et barn kan derfor i 2026 modtage op til 80.600 kr. fra sin mor og 80.600 kr. fra sin far uden gaveafgift.
Det giver samlet:
161.200 kr.
til barnet.
Har forældrene eksempelvis to børn, kan de tilsammen give:
322.400 kr.
til børnene i løbet af 2026, hvis hver forælder giver 80.600 kr. til hvert barn.
Det er dog vigtigt, at der reelt er tale om gaver fra hver af forældrene.
Det afgiftsfrie beløb gælder mellem den enkelte gavegiver og gavemodtager. Et barn kan derfor i 2026 modtage 80.600 kr. fra sin mor og yderligere 80.600 kr. fra sin far uden gaveafgift, hvis der reelt er tale om gaver fra hver af dem.
Hvor meget må man give sine børnebørn?
Børnebørn er omfattet af den samme almindelige beløbsgrænse som børn.
Du kan derfor give hvert barnebarn:
80.600 kr. i 2026
uden gaveafgift.
Det gælder direkte mellem bedsteforælderen og barnebarnet.
Hvis du har fire børnebørn, kan du eksempelvis give hvert barnebarn 80.600 kr.
Det svarer samlet til:
322.400 kr.
uden gaveafgift.
Hvis I er to bedsteforældre, kan hver bedsteforælder som udgangspunkt anvende sin egen beløbsgrænse over for hvert barnebarn.
Kan man give afgiftsfrie gaver til oldebørn?
Ja.
Reglerne omfatter ikke kun børn og børnebørn, men også deres efterkommere.
Det betyder blandt andet:
- børn
- børnebørn
- oldebørn
- tipoldebørn
Det afgiftsfrie beløb er 80.600 kr. i 2026.
Der er altså ikke krav om, at gaven først skal gives til dit barn, som derefter giver den videre til sit barn.
En bedsteforælder kan give direkte til et barnebarn, og en oldeforælder kan give direkte til et oldebarn.
Hvor meget må man give sine forældre?
Reglerne går også den anden vej.
Et barn kan i 2026 give hver af sine forældre op til:
80.600 kr.
uden gaveafgift.
Det betyder eksempelvis, at en voksen datter kan give:
- 80.600 kr. til sin mor
- 80.600 kr. til sin far
inden for samme kalenderår.
Det er altså ikke kun forældre, der kan bruge reglerne til at give penge til deres børn.
Hvor meget må man give et svigerbarn?
Der gælder en særskilt og lavere beløbsgrænse for svigerbørn.
I 2026 kan du give op til:
28.200 kr.
afgiftsfrit til dit barns eller stedbarns ægtefælle.
Hvis gaven overstiger 28.200 kr., skal der som udgangspunkt betales 15 % gaveafgift af det overskydende beløb.
Hvis du eksempelvis giver dit svigerbarn 50.000 kr., bliver det afgiftspligtige beløb:
50.000 kr. – 28.200 kr. = 21.800 kr.
Gaveafgiften bliver:
21.800 kr. × 15 % = 3.270 kr.
Kan man give sin ægtefælle afgiftsfrie gaver?
Ja.
Gaver mellem ægtefæller, der ikke er separerede, er som hovedregel afgiftsfrie.
Der gælder dermed ikke den samme årlige grænse på 80.600 kr., som eksempelvis gælder mellem forældre og børn.
En ægtefælle kan derfor som udgangspunkt give sin ægtefælle en gave, der overstiger 80.600 kr., uden at der skal betales gaveafgift.
Ved større overførsler mellem ægtefæller kan der dog være andre juridiske forhold at være opmærksom på.
Det kan blandt andet være relevant at undersøge reglerne om formueforhold, ægtepagt og kreditorer.
Kan man give sin samlever en afgiftsfri gave?
Det afhænger af samlivets varighed.
Boafgiftsloven omfatter blandt andet personer, der har haft fælles bopæl med gavegiver i de sidste to år før modtagelsen af gaven.
Hvis betingelsen er opfyldt, kan samleveren i 2026 modtage op til:
80.600 kr.
uden gaveafgift.
Overstiger gaven beløbsgrænsen, er gaveafgiften som udgangspunkt 15 % af det overskydende beløb.
Det er altså ikke tilstrækkeligt blot at være kærester.
Betingelserne for at være omfattet af gaveafgiftskredsen skal være opfyldt.
Hvad hvis vi har boet sammen i mindre end 2 år?
Hvis en samlever ikke er omfattet af gaveafgiftsreglernes personkreds, gælder den almindelige grænse på 80.600 kr. ikke.
En gave til en person uden for gaveafgiftskredsen behandles heller ikke nødvendigvis blot ved at betale 15 % gaveafgift.
I stedet kan gaven som udgangspunkt være skattepligtig indkomst hos modtageren, medmindre en anden undtagelse gælder.
Det kan derfor få væsentlig betydning, om samleverne har haft fælles bopæl i den krævede periode.
Kan man give sin søster eller bror 80.600 kr.?
Nej, ikke efter den almindelige regel om afgiftsfrie familiegaver.
Søskende er ikke generelt omfattet af den personkreds i boafgiftslovens § 22, som kan modtage det årlige afgiftsfrie gavebeløb.
Det betyder, at du ikke uden videre kan give din bror eller søster 80.600 kr. efter de samme regler, som gælder for børn og forældre.
Gaver mellem søskende kan derfor have andre skattemæssige konsekvenser.
Der findes særlige regler på enkelte områder, eksempelvis i forbindelse med bestemte virksomhedsoverdragelser, men de almindelige familiegaveregler gælder ikke generelt mellem søskende.
Kan man give afgiftsfrie gaver til venner?
Venner er ikke omfattet af den almindelige gaveafgiftskreds.
Du kan derfor ikke bruge den årlige beløbsgrænse på 80.600 kr. til en ven.
Det betyder ikke, at enhver mindre gave mellem venner beskattes.
Almindelige lejlighedsgaver af passende størrelse behandles anderledes.
En større pengegave til en ven kan derimod være skattepligtig for modtageren.
Det er derfor vigtigt at skelne mellem almindelige lejlighedsgaver og større formueoverførsler.
Hvad er en lejlighedsgave?
En lejlighedsgave er en gave, der gives i forbindelse med en almindelig anledning.
Det kan eksempelvis være:
- fødselsdag
- jul
- bryllup
- konfirmation
- jubilæum
Almindelige lejlighedsgaver af passende værdi kan være skattefrie, selvom modtageren ikke er omfattet af den almindelige gaveafgiftskreds.
Der findes ikke nødvendigvis én fast beløbsgrænse for alle lejlighedsgaver.
Gavens størrelse skal blandt andet ses i forhold til anledningen og forholdene i øvrigt.
En almindelig fødselsdagsgave til en ven er derfor noget andet end at overføre eksempelvis 100.000 kr. uden nogen særlig anledning.
Hvad sker der, hvis man giver mere end 80.600 kr.?
Hvis gavemodtageren er omfattet af den almindelige 15 %-gaveafgift, skal der som udgangspunkt kun betales afgift af den del, der overstiger beløbsgrænsen.
Du mister altså ikke hele det afgiftsfrie beløb, fordi du overskrider grænsen.
Hvis du eksempelvis giver dit barn:
100.000 kr.
er de første:
80.600 kr.
afgiftsfrie.
Det afgiftspligtige beløb er:
19.400 kr.
Gaveafgiften bliver:
19.400 kr. × 15 % = 2.910 kr.
Det betyder, at en gave på 100.000 kr. til et barn udløser 2.910 kr. i gaveafgift i dette eksempel.
Eksempler på gaveafgift i 2026
For en person i den almindelige 15 %-gruppe kan beregningen se sådan ud:
| Gave | Afgiftsfrit | Afgiftsgrundlag | Gaveafgift |
|---|---|---|---|
| 80.600 kr. | 80.600 kr. | 0 kr. | 0 kr. |
| 100.000 kr. | 80.600 kr. | 19.400 kr. | 2.910 kr. |
| 500.000 kr. | 80.600 kr. | 419.400 kr. | 62.910 kr. |
| 1.000.000 kr. | 80.600 kr. | 919.400 kr. | 137.910 kr. |
Beregningerne forudsætter, at der ikke allerede er givet andre gaver fra den samme gavegiver til modtageren i kalenderåret.
Gælder beløbsgrænsen pr. gave?
Nej.
Det afgiftsfrie beløb gælder for den samlede værdi af gaver fra den samme gavegiver til den samme modtager inden for kalenderåret.
Du kan derfor ikke omgå grænsen ved at dele en stor gave op i flere mindre overførsler.
Hvis du eksempelvis giver dit barn:
- 40.000 kr. i marts
- 30.000 kr. i juni
- 20.000 kr. i december
har barnet samlet modtaget:
90.000 kr.
fra dig i kalenderåret.
Det er det samlede beløb, der skal sammenholdes med grænsen på 80.600 kr.
Beløbsgrænsen gælder pr. kalenderår og ikke pr. gave. Giver du den samme person flere gaver i løbet af året, skal værdien af gaverne derfor lægges sammen, når det afgøres, om den afgiftsfrie grænse er overskredet.
Nulstilles beløbsgrænsen hvert år?
Ja.
Beløbsgrænsen gælder pr. kalenderår.
Det betyder, at en person eksempelvis kan give sit barn op til 80.600 kr. i 2026 og derefter benytte det afgiftsfrie beløb for 2027, når det nye kalenderår begynder.
Beløbsgrænsen reguleres løbende.
Du bør derfor altid bruge satsen for det år, hvor gaven faktisk gives.
Kan man gemme ubrugt gavebeløb til næste år?
Nej.
Hvis du kun giver dit barn 20.000 kr. i 2026, kan du ikke lægge de resterende 60.600 kr. oven i næste års afgiftsfrie beløb.
Beløbsgrænsen gælder for det enkelte kalenderår.
Ubrugt gavebeløb overføres derfor ikke til næste år.
Det kan have betydning ved planlægning af større gaver over flere år.
Kan man give 80.600 kr. den 31. december og igen 1. januar?
I princippet kan beløbsgrænsen anvendes i hvert sit kalenderår.
En gave givet i december 2026 hører til 2026, mens en ny gave i januar 2027 hører til 2027.
Det er dog vigtigt, at der reelt er tale om gaver, som er gennemført i de respektive kalenderår.
Satsen for 2027 kan desuden være anderledes end satsen på 80.600 kr., som gælder i 2026.
Skal en afgiftsfri gave indberettes?
Hvis gaven holder sig inden for det afgiftsfrie beløb, skal der som udgangspunkt ikke indsendes en gaveanmeldelse alene på grund af gaven.
Hvis gaven overstiger beløbsgrænsen, skal den afgiftspligtige gave derimod anmeldes til Skattestyrelsen.
Gavegiver og gavemodtager har ansvar for, at anmeldelsen sker korrekt.
Fristen er som udgangspunkt den 1. maj året efter, at gaven er modtaget.
Hvis du eksempelvis giver en afgiftspligtig gave i 2026, skal den derfor som udgangspunkt anmeldes senest:
1. maj 2027
Hvordan betaler man gaveafgift?
Hvis gaven overstiger det afgiftsfrie beløb, skal gaven anmeldes til Skattestyrelsen.
Gaveafgiften beregnes på baggrund af gavens afgiftspligtige værdi.
Ved en almindelig pengegave til et barn er beregningen relativt enkel.
Andre typer gaver kan kræve en værdiansættelse.
Det kan eksempelvis være:
- fast ejendom
- aktier
- virksomhed
- værdifuldt løsøre
- gældseftergivelse
Her kan værdien af selve gaven være et centralt spørgsmål.
Hvem skal betale gaveafgiften?
Gavemodtageren er som udgangspunkt den afgiftspligtige.
Gavegiver hæfter dog solidarisk med modtageren for gaveafgiften.
Det er derfor ikke et spørgsmål, som alene vedrører modtageren.
Hvis gavegiver vælger også at betale gaveafgiften, behandles betalingen af selve gaveafgiften efter særlige regler og bliver ikke uden videre betragtet som en ny gave oven i den oprindelige gave.
Hvad kan gives som afgiftsfri gave?
Gavereglerne handler ikke kun om kontanter.
En gave kan blandt andet bestå af:
- penge
- værdipapirer
- fast ejendom
- bil
- værdifuldt indbo
- virksomhed
- ejerandele
- eftergivelse af gæld
Det centrale er gavens økonomiske værdi.
Hvis du eksempelvis eftergiver et lån på 80.000 kr., kan det skattemæssigt udgøre en gave på samme måde som en kontant overførsel.
Er gældseftergivelse en gave?
Ja, gældseftergivelse kan være en gave.
Forestil dig, at du tidligere har lånt dit barn 200.000 kr. gennem et gældsbrev.
Hvis du senere eftergiver 80.600 kr. af gælden, har barnet modtaget en økonomisk fordel på 80.600 kr.
Det kan derfor behandles som en gave.
Denne metode anvendes blandt andet i forbindelse med familielån, hvor gælden eventuelt nedbringes over flere år ved selvstændige gaver.
Det er vigtigt, at et lån reelt er et lån.
Man bør derfor ikke skrive ind i gældsbrevet fra begyndelsen, at gælden automatisk nedskrives med det maksimale afgiftsfrie gavebeløb hvert år.
Afgiftsfri gave og familielån
Et familielån kan bruges, hvis eksempelvis forældre ønsker at låne et større beløb til et barn.
Det kan eksempelvis være i forbindelse med:
- boligkøb
- indskud
- virksomhed
- større privat køb
Lånet kan dokumenteres med et gældsbrev.
Forældrene kan efterfølgende vælge at give barnet afgiftsfrie gaver, som barnet kan anvende økonomisk i relation til gælden.
Det er vigtigt at holde selve lånet og de efterfølgende gaver juridisk adskilt.
Et lån bør ikke fra starten indeholde en bindende aftale om, at gælden automatisk eftergives med det afgiftsfrie beløb hvert år.
Kan man give et hus som gave?
Ja, fast ejendom kan overdrages helt eller delvist som gave.
Det kan eksempelvis være:
- hus
- ejerlejlighed
- sommerhus
- anden fast ejendom
Her bliver værdiansættelsen væsentlig.
Hvis en ejendom overdrages til en pris under dens relevante værdi, kan forskellen helt eller delvist blive betragtet som en gave.
Der gælder særlige regler og praksis om værdiansættelse af fast ejendom ved familieoverdragelser.
En ejendomsgave bør derfor ikke behandles som en almindelig pengegave uden at undersøge reglerne nærmere.
Kan man give aktier som gave?
Ja.
Aktier kan også gives som gave.
Det er værdien af de overførte aktier, der er relevant for vurderingen af gavens størrelse.
Der kan samtidig være andre skattemæssige konsekvenser ved overdragelsen.
Ved større aktiebeholdninger eller unoterede selskaber kan værdiansættelsen være betydeligt mere kompliceret end ved en almindelig pengegave.
Kan man give en bil som gave?
Ja.
En bil kan være en gave på samme måde som penge eller andre værdier.
Det relevante er bilens værdi.
Hvis du eksempelvis giver dit barn en bil med en værdi på 100.000 kr., er det ikke bilens købspris flere år tidligere, der nødvendigvis er afgørende.
Det er gavens værdi på overdragelsestidspunktet, der skal vurderes.
Hvis den samlede værdi af årets gaver overstiger det afgiftsfrie beløb, kan der skulle betales gaveafgift af det overskydende beløb.
Hvad er forskellen på gave og arveforskud?
Et arveforskud er en gave, hvor det samtidig er bestemt, at værdien senere skal modregnes i modtagerens arv.
Det betyder, at en forælder eksempelvis kan give et barn penge nu og samtidig bestemme, at beløbet skal tages i betragtning ved den senere fordeling af arven.
Et arveforskud er afgiftsmæssigt omfattet af gavereglerne.
Man kan derfor ikke undgå gaveafgift ved blot at kalde overførslen for et arveforskud.
Det afgørende er gavens værdi og relationen mellem giver og modtager.
Skal en gave dokumenteres?
Der er ikke nødvendigvis krav om et omfattende dokument ved en almindelig mindre pengegave.
Ved større gaver kan det dog være en god idé at dokumentere:
- hvem der gav gaven
- hvem der modtog den
- datoen
- gavens størrelse
- eventuelle vilkår
- om der er tale om gave eller lån
- om gaven skal være arveforskud
Dokumentation kan især være relevant, hvis der senere opstår uenighed mellem familiemedlemmer eller spørgsmål fra myndighederne.
Kan en gave gøres til særeje?
Ja.
En gavegiver kan i forbindelse med en gave bestemme, at gaven skal være modtagerens særeje.
Det kan eksempelvis være relevant, når forældre giver et større beløb til et voksent barn.
Hvis gaven skal være særeje, bør dette dokumenteres tydeligt.
Der findes forskellige former for særeje, og de kan have forskellige konsekvenser ved separation, skilsmisse og dødsfald.
Ved større gaver kan det derfor være relevant at overveje vilkårene nærmere.
Afgiftsfrie gaver og arv
Afgiftsfrie gaver kan bruges til at overføre en del af formuen, mens gavegiver stadig lever.
Det kan blandt andet betyde, at den formue, der senere ligger i dødsboet, bliver mindre.
Gaver og arv følger dog forskellige afgiftsregler.
Ved dødsfald er det reglerne om boafgift, der bliver relevante.
Ved gaver i levende live er det reglerne om gaveafgift.
Det afgiftsfrie gavebeløb på 80.600 kr. må derfor ikke forveksles med bundfradraget ved beregning af arveafgift.
Afgiftsfri gave eller arv – hvad er forskellen?
| Afgiftsfri gave | Arv | |
|---|---|---|
| Tidspunkt | Mens giver lever | Efter dødsfald |
| Relevant afgift | Gaveafgift | Boafgift |
| Årligt beløb til barn i 2026 | 80.600 kr. | Ikke samme regel |
| Kan gentages årligt | Ja | Ikke relevant på samme måde |
Hvis man ønsker at overføre en større formue til næste generation, kan forskellen mellem gaver og arv derfor få stor økonomisk betydning.
Typiske fejl ved afgiftsfrie gaver
Der er flere almindelige fejl og misforståelser.
Man tror, at beløbet gælder pr. gave
Det gør det ikke.
Alle gaver mellem samme giver og modtager i kalenderåret skal ses samlet.
Man tror, at beløbet gælder samlet for hele familien
Det gør det heller ikke.
Beløbsgrænsen gælder mellem den enkelte gavegiver og den enkelte gavemodtager.
Man bruger sidste års sats
Beløbet reguleres.
I 2026 er den almindelige grænse 80.600 kr.
Man tror, at søskende er omfattet
Søskende er ikke generelt omfattet af den almindelige afgiftsfrie gavegrænse.
Man blander gave og lån sammen
Hvis pengene skal betales tilbage, er der tale om et lån og ikke en gave.
Man glemmer tidligere gaver i året
Har modtageren allerede fået penge tidligere i kalenderåret, skal disse medregnes.
Hvis du planlægger større gaver, bør du holde styr på alle gaver mellem den samme giver og modtager i kalenderåret. Det er den samlede værdi, der skal sammenholdes med årets afgiftsfrie beløb.
Ofte stillede spørgsmål om afgiftsfrie gaver
Hvor meget må man give afgiftsfrit i 2026?
Det almindelige afgiftsfrie gavebeløb er 80.600 kr. i 2026 for blandt andet børn, børnebørn og forældre.
Hvor meget må man give sine børn i 2026?
Hver forælder kan give hvert barn op til 80.600 kr. afgiftsfrit.
Kan begge forældre give 80.600 kr.?
Ja. Et barn kan dermed modtage op til 161.200 kr. fra sine to forældre i 2026, hvis hver forælder selv giver 80.600 kr.
Hvor meget må man give sine børnebørn?
Hver gavegiver kan give hvert barnebarn op til 80.600 kr. afgiftsfrit i 2026.
Hvor meget må man give et svigerbarn?
Beløbsgrænsen for et barns eller stedbarns ægtefælle er 28.200 kr. i 2026.
Hvor meget må man give sin ægtefælle?
Gaver mellem ikke-separerede ægtefæller er som hovedregel afgiftsfrie uden den almindelige årlige beløbsgrænse.
Hvor meget må man give sin samlever?
En samlever, der opfylder betingelserne om fælles bopæl, kan være omfattet af det afgiftsfrie beløb på 80.600 kr.
Må man give 80.600 kr. til sin søster?
Søskende er ikke generelt omfattet af den almindelige afgiftsfrie gavegrænse.
Må man give 80.600 kr. til en ven?
Nej, ikke efter reglerne om det årlige afgiftsfrie familiegavebeløb.
Hvor meget er gaveafgiften?
For blandt andet børn, børnebørn og forældre er gaveafgiften som udgangspunkt 15 % af den del af gaven, der overstiger det afgiftsfrie beløb.
Skal man betale 15 % af hele gaven?
Nej. Hvis modtageren er omfattet af 15 %-reglen, beregnes afgiften som udgangspunkt kun af beløbet over den afgiftsfrie grænse.
Hvad koster det at give sit barn 100.000 kr. i 2026?
Hvis der ikke er givet andre gaver i året, overstiger gaven grænsen med 19.400 kr. Gaveafgiften bliver dermed 2.910 kr.
Gælder beløbet pr. gave?
Nej. Det gælder for den samlede værdi af gaver inden for kalenderåret.
Kan ubrugt gavebeløb overføres til næste år?
Nej.
Skal en afgiftsfri gave anmeldes?
En gave, der holder sig inden for det relevante afgiftsfrie beløb, skal som udgangspunkt ikke gaveanmeldes alene på grund af beløbet.
Hvornår skal en afgiftspligtig gave anmeldes?
Som udgangspunkt senest 1. maj året efter, at gaven er modtaget.
Kan man eftergive gæld som gave?
Ja. Eftergivelse af gæld kan udgøre en gave.
Kan en gave være arveforskud?
Ja. Hvis gaven senere skal modregnes i arven, kan den gives som arveforskud. Gavereglerne gælder stadig.
Kan man give fast ejendom som gave?
Ja. Fast ejendom kan gives helt eller delvist som gave, men værdiansættelsen og de øvrige skatteregler kan gøre overdragelsen mere kompliceret.
Kan man give en gave som særeje?
Ja. Gavegiver kan bestemme, at gaven skal være modtagerens særeje.
Afgiftsfrie gaver – satser 2026
De vigtigste beløb at huske er:
- 80.600 kr. til blandt andet børn, børnebørn og forældre
- 28.200 kr. til svigerbørn
- 15 % i almindelig gaveafgift af beløbet over grænsen
- ingen almindelig beløbsgrænse for gaver mellem ikke-separerede ægtefæller
Beløbene reguleres, så du bør altid kontrollere satsen for det kalenderår, hvor gaven gives.